
IRPH

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Hay un momento concreto, no abstracto, en el que la cuota deja de caber. No es “el IRPH en general”: es el recibo de este mes, el saldo de la cuenta y el día en que el banco va a pasar el cargo. Si tu préstamo va referenciado al IRPH, esa cifra cambia cada revisión y el susto no siempre coincide con el titular de la prensa.

El índice se publica hacia el día 20. Tu banco lo aplica en la fecha de revisión que pone la escritura, no al día siguiente del BOE. Por eso una familia puede estar al día en marzo y ahogada en julio sin haber “dejado de pagar” a propósito. Lo primero es separar tres palabras que el comercial mezcla: carencia, aplazamiento e impago.

Clave: no firmes un “acuerdo de facilidades” el mismo día que te lo leen por teléfono. Pide el texto, calcula la cuota nueva con el simulador de revisión y mira qué derechos cedes.
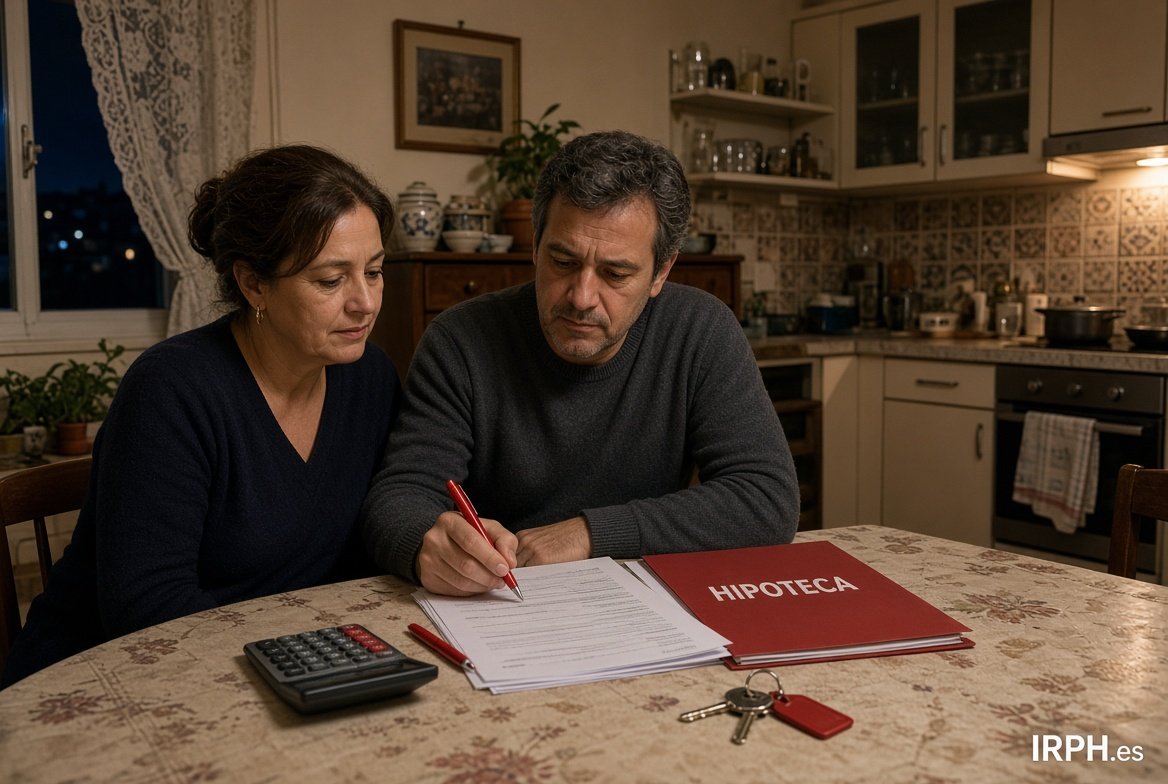
Pareja revisando la escritura y la cuota de una hipoteca IRPH en la cocina

Tres palabras que no son lo mismo

Carencia suele significar que durante un plazo pagas solo intereses, o incluso no pagas cuota, y el capital se queda quieto o crece. La letra pequeña decide si esos meses se añaden al final o se comprimen después. Una carencia “que alivia” puede alargar años el préstamo.

Aplazamiento o fraccionamiento es mover recibos concretos: este mes no se carga, se reparte en los siguientes. No perdona deuda. Solo la empuja. Si el IRPH sigue alto, empujas una bola más cara.

Impago es no atender el recibo sin un pacto escrito. Ahí entran intereses de demora, comisión por reclamación y, si se acumulan cuotas, el riesgo de vencimiento anticipado. No es un “descanso informal”. Es un incumplimiento.

SituaciónQué ocurre con el capitalQué pedir por escrito
Carencia de capitalNo baja (o sube si capitalizan intereses)Plazo, tipo aplicable, si hay capitalización
Aplazamiento de 1–3 recibosSigue igual; se desplazan vencimientosCalendario nuevo y coste total
Impago sin pactoSigue igual + mora + comisionesNo hay pacto: hay reclamación

Antes de llamar: tres números de tu escritura

El índice: IRPH Entidades u otro. No mezcles con Euríbor. El valor vigente está en IRPH hoy y el histórico en IRPH histórico.

El diferencial y la fecha de revisión. Sin eso no sabes si el recibo de este mes ya lleva el IRPH nuevo o todavía el anterior.

El capital pendiente y los años que quedan. Con eso el simulador de hipoteca te dice qué cuota saldría si el índice baja, si amortizas o si alargas plazo.

Si no tienes esos tres datos, la conversación con el banco es teatro: ellos hablan de “ayudarte” y tú no puedes contrastar la cifra.

Qué pedir en la primera llamada (y qué no aceptar ahí)

Pide, por escrito o por la app del banco, una propuesta con: nueva cuota, duración, TAE resultante, comisiones y si el acuerdo incluye una renuncia a reclamar el IRPH u otras cláusulas. Esa última frase es el núcleo de muchos “alivios”.

Un recorte de 40 euros al mes a cambio de cerrar para siempre una reclamación por falta de transparencia puede ser un mal negocio. Calcula primero cuánto pagas de más con la calculadora IRPH vs Euríbor y luego mira la oferta.

No firmes en la oficina “para salir del paso”. Pide 48 horas. Lee en casa. Si el texto habla de novación, transacción o finiquito, no es un aplazamiento: es un contrato nuevo.

Carencia útil y carencia trampa

Una carencia corta (tres o seis meses) para cubrir un paro, una baja o una obra inesperada puede ser herramienta. Tiene sentido si hay fecha de reingreso de ingresos y si los intereses de esos meses no se capitalizan de forma opaca.

Una carencia larga que añade años, sube el diferencial o te ata a un seguro nuevo suele ser un crédito disfrazado de favor. Pregunta en voz alta: “¿cuánto habré pagado de más al final del préstamo?”. Si no saben contestarte, no es un favor: es un producto.

Compara la carencia con una amortización parcial pequeña. A veces conviene vender un coche o recortar un gasto y meter 2.000 euros a capital, no alargar el IRPH dos años más.

Impago: el reloj no es el de las redes

Un recibo devuelto no es un desahucio. Pero el segundo y el tercero activan protocolos internos. El banco puede ofrecer refinanciación, incluirte en ficheros si se cumplen los requisitos legales, o iniciar reclamación. El Código de Buenas Prácticas existe para determinados perfiles de vulnerabilidad; no es automático ni para todas las hipotecas.

Si crees que encajas en un código de protección, pregunta por el nombre exacto de la norma y los documentos (IRPF, certificado de empadronamiento, escritura). No aceptes un “ya te lo gestionamos” sin registro de entrada.

Paralelamente, el IRPH de tu contrato puede ser revisable en transparencia. Eso no paraliza solo el recibo de este mes, pero sí cambia la estrategia: no regales esa vía en un finiquito para ahorrarte dos cuotas.

Papeles que sí y firmas que no

  • Recibos de los últimos 12 meses y carta de la última revisión.
  • Escritura completa, no solo la primera hoja.
  • Simulación propia con el IRPH actual de IRPH.es.
  • Renuncia genérica a “acciones presentes y futuras” sobre el índice.
  • Seguro o tarjeta “porque si no no hay carencia”.
  • Cambio de titular o avalista nuevo sin asesoramiento.

Un orden que se puede ejecutar esta semana

Día 1: baja el PDF del último IRPH en IRPH BOE y anota el valor de tu mes de revisión. Día 2: mete capital, plazo y diferencial en el simulador. Día 3: escribe al banco pidiendo propuesta por escrito, sin firmar nada en ventanilla.

Si quieres contrastar cómo lo han hecho otros, el foro IRPH sirve para trámites y bancos, no como sentencia. Si el caso mezcla revolving, cláusula de vehículo o una escritura opaca, la caja de AMILCA ABOGADOS en la portada es un canal de consulta, no un atajo mágico.

Cierre útil: la cuota que no llega se atiende con números y con un papel que puedas releer. El IRPH se actualiza cada mes; tu firma, si cedes derechos, no se actualiza: se queda.

Comentarios

avatar
David Langer Castro · Jerez de la frontera · Lunes, 15 Octubre 2018 | 06:14:00 PM · nº 4454
Hola en mi caso les quería comentar que cada vez los bancos son mas ******** que los mismos ******** y siempre que pueden se aprovechan de la necesidad de las personas. Mucha gente cree que al ser super entidades no pueden hacer nada..para poner una reclamación y que se les haga caso, sin embargo el otro dia un amigo me recomendo Reclama y la verdad que empecé un proceso judicial para que me reajustaran la abusiva hipoteca que me habian subido por tardía en un plazo y de momento va todo sobre ruedas https://reclama.es/banca/ , cada día tengo mas confianza en que vamos a ganar. Aqui os dejo en enlace por si a alguien le sirve como a mí , un saludo chic2s!

https://reclama.es/banca/
Responder
avatar
Fernando R. · Sevilla · Lunes, 15 Octubre 2018 | 08:00:39 AM · nº 4453
Claro Ivan,no se revocan pero yo decìa que ahora tendràs que ir al juzgado a que un juez te declare tu Irph nulo por falta de transarencia...y tal y tal.Si Europa lo considera como se prevee,tendremos que ir de nuevo añ juzgado.Diferente es si lo declara nulo totalmente.Asì si ganariamos todos sin tener que acudir al juzgado
Responder
rodrigo · almeria · Miércoles, 17 Octubre 2018 | 03:15:46 PM · resp. nº 637
Anular este IRPH que es un precio total oficial de la hipoteca, es un error. Mejorar la fórmula es otra cosa. Como se anule este IRPH y no se sustituya por nada, te aseguro que el precio de las hipotecas se va a disparar para todos. Porque el banco lo haya usado como interes simple, no tienes que reclamar que desaparezca, sino denunciar el uso del banco de este indice. No que te lo explique a tí además, sino que lo use como lo que es para empezar. Es como si alguien usara la velocidad, que es un conjunto de espacio y tiempo, como velocidad o como tiempo.
J.Luis · Tarragona · Jueves, 18 Octubre 2018 | 10:12:02 AM · resp. nº 640
Hola Rodrigo.El problema no solo reside en la fórmula de cálculo,que también,si no en cómo se comercializó.
Las entidades aseguraban que era más estable que el euribor, evidentemente esto no es así y ellos lo sabían,es imposible precisamente por lo que está formado el irph,además se ha demostrado que es un índice fácilmente manipulable.
Europa ya ha instado a España en varias ocasiones a retirarlo,ya que entre otras cosas no existe ningún índice similar en la unión Europea.
Al igual que ocurrió con las clausulas suelo se ha incumplido en la mayoría de casos con el requisito de transparencia.
Por lo tanto si debería declararse nulo si no se informó correctamente.El irph es de facto una cláusula suelo encubierta.
avatar
Fernando R. · Sevilla · Domingo, 14 Octubre 2018 | 05:45:45 PM · nº 4452
Imaginemos...Supuestamente Europa considerarà nulo el Irph que se aplicara sin transparencia.(En mi caso fue asì).Yo ahora tendrìa que demandar al banco,ganar el pleito y esperar el recurso del banco a la audiencia.Total...3 años màs.Eso es lo que estàmos esperando?Eso nos puede contentar?.Que error amigos,o empujamos para que lo declaren nulo totalmente o la guerra no tendrà fin.Yo no podria esperar màs y menos esperar para seguir acudiendo al juzgado.Ahì os dejo mi reflexiòn.
Responder
Ivan Molero · Corralejo · Lunes, 15 Octubre 2018 | 07:33:09 AM · resp. nº 636
Buenos días. Creo que se equivoca, las sentencias del TJUE son de obligado cumplimiento voy no se recurren se aplica en única instancia,.
avatar
Alfonso · Madrid · Jueves, 11 Octubre 2018 | 07:28:14 PM · nº 4451
Si se declarase nulo el IRPH ... ¿que pasaria con las hipotecas VPP y VPO vinculadas al IRPH?


El banco puede argumentar que con tipos de interes que establece el congreso


Responder
Irph · Madrid · Jueves, 18 Octubre 2018 | 01:14:56 PM · resp. nº 642
Yo tengo la misma pregunta. Alguien que nos diga algo?
olga · valencia · Martes, 30 Octubre 2018 | 01:23:53 PM · resp. nº 670
Me pasa igual, tengo hipoteca IRPH de VPO ¿Que pasa con nosotros?

Somos perjudicados por partida doble, los abogados pasan de nosotros porque es vivienda protegida y dicen que "es cosa del estado" pero en cambio estamos atados de pies y manos sin poder vender ni alquilar durante x años.

Alguien con VPO que me de algo mas de informacion por favor ¿Tenemos posiblidades??
avatar
Javier - Reclama Por Mí · Bizkaia · Jueves, 11 Octubre 2018 | 04:47:54 PM · nº 4450
Hola a todos,


Estamos recibiendo muchos contactos de clientes en Reclama Por Mí (http://www.reclamapormi.com) que nos comunican qué hacer con el IRPH y ESPECIALMENTE NOS PREOCUPA que hay muchos clientes que están recibiendo comunicaciones por parte del banco en el que les ofrecen un acuerdo.


Queremos poner sobre aviso a todos los afectados que ANTES DE ACEPTAR EL ACUERDO SE ASESOREN.


Esto mismo sucedió con las cláusulas suelo y muchos afectados firmaron acuerdos sin consultar sin tener en cuentas las repercusiones. Si los bancos empiezan a moverse y empezar a llegar a acuerdos es porque ven venir algo similar al suelo donde han perdido el 97% de los casos y han tenido que devolver todas las cantidades + intereses a los clientes.


Lo que debéis saber:


1- El banco ofrece un acuerdo mucho menor de lo que se podría reclamar si se considera nulo el IRPH por falta de transparencia (hecho que se ha demostrado en innumerables casos de cláusula suelo y que es posible que al IRPH le suceda lo mismo si nos basamos en el Informe de la Comisión Europea sobre IRPH a fecha del 19/9/2018: leer más aquí: https://www.reclamapormi.com/reclama-por-mi/hipoteca/irph-que-es-y-como-reclamar-irph-abogado/154-que-es-y-como-reclamar-irph.html)


2- El banco en el acuerdo firmado incluye una cláusula en la que se imposibilita reclamar en el futuro tal y como sucedió con el suelo.


Por estos motivos desde Reclama Por Mí asesoramos a los clientes a tomar la mejor decisión. La consulta es gratuita.
Responder
mourad · cadiz · Viernes, 12 Octubre 2018 | 03:56:53 AM · resp. nº 635
Buenos dias.

alguien me puede decir si en cadiz los jueces estan a favor del cliente o bancos en el tema de irph .

un saludo.
rodrigo · almeria · Miércoles, 17 Octubre 2018 | 03:31:04 PM · resp. nº 638
Lo que haga el juez de primera instancia, da igual, si luego el banco llega al supremo y el supremo te aplica su sentencia propia anterior, que es lo que va a hacer. Es una pérdida de tiempo. Y por otro lado, la sentencia del TJUE no va a impedir poder agotar los recursos legales, ahí está la clausula suelo de miles de personas que empezaron el procedimiento hace màs de diez años esperando la sentencia de la audiencia de madrid, y de la sentencia del TJUE de la claúsula suelo ya llovió. En este caso lo mas logico en primera instancia no es limitarse a darte la razón, es hacer lo que hizo el juez de barcelona, preguntando al TJUE, que impide que se pueda recurrir al supremo por esa sentencia anterior al menos, aunque no ha hecho las preguntas que se le pidieron.
avatar
Francisco · Lucena-Cordoba · Jueves, 11 Octubre 2018 | 10:51:54 AM · nº 4448
Buenos días , alguien conoce el indice de referencia " TRH TOTAL ENTIDADES " ? Tengo la hipoteca referenciada a este indice, es equivalente al IRPH ? Gracias.
Responder
avatar
Manu · A Coruña · Miércoles, 10 Octubre 2018 | 07:27:49 PM · nº 4447
Mucho ánimo a tod@s!
https://youtu.be/xe5fiHfXjtw
Responder
avatar
Pedro · Parets del Vallés- Barcelona · Miércoles, 10 Octubre 2018 | 06:27:41 AM · nº 4446
Hoy tenía el juicio, contra el BBVA por Irph y al final ha quedado el caso visto para sentencia, ya que ellos solicitaron que testificara el director que tenía la caixa Sabadell cuando firmé la hipoteca y o bien el no quiere testificar o ves a saber que ha pasado.

Alguien sabe cuanto tiempo se tarda en saber la sentencia?
Responder
Isabel · Cadiz · Miércoles, 10 Octubre 2018 | 09:30:09 AM · resp. nº 630
Pedro, buenos días que impresión, o que te ha dicho tu abogado,es bueno que no se presente? Hombre supuestamente, te está dando la razón, si puedes cuando sepas algo lo pones, confía y mucha suerte, Isa
Pedro · Parets del Vallés Barcelona · Miércoles, 10 Octubre 2018 | 08:59:24 PM · resp. nº 634
Buenas Isa, pues la verdad es que la impresión que me ha dado es buena ya que después del escrito de Europa después de pasarlo mal estos 12 años.... ESTO TE DEVUELVE LA ILUSIÓN Y más cuando he ido mirando por internet y esta jueza es de las que no hizo caso al Supremo y siguió anulando este interés que a tantos de nosotros nos está llevando por el camino la amargura!!!

Ahora a esperar la sentencia que sea favorable y que empiecen A devolvernos todo a tantos de nosotros que llevamos tantísimos años sufriendo!!!
avatar
Fernando R. · Sevilla · Martes, 09 Octubre 2018 | 07:26:12 PM · nº 4445
Cualquier empresa de 400 o 500 trabajadores hace màs ruido que nosotros...joè,que somos 1000000.A cualquier idea ingeniosa me apuntaria de veras,ojalà la tuviera yo.Siento tener una opiniòn tan negativa pero es la que preveo.Movilzaciones amigos,videos virales,etc.Un algo o nos lo tragaremos de por vida.Unicamente seremos victoriosos si de manera total es declarado nulo en todos los coceptos y situaciones
Responder
Juan · Las PanasG C · Miércoles, 10 Octubre 2018 | 06:15:01 PM · resp. nº 633
Tienes razón Fernando me apunto desde Canarias para una manifestación
avatar
Fernando R. · Sevilla · Martes, 09 Octubre 2018 | 07:06:37 PM · nº 4444
Lo estàmos viendo venir,somos un millòn de personas de verlas venir.Con suerte declararàn nulos los de falta de transparencia.Y ahora que?.Al juzgado,primera instancia,gànalo primero y ahora espera la reclamaciòn del banco a la audiencia.Total dos años de Europa,año y medio de primera instancia y otro año de la audiencia.Èchale 4 o 5 años màs.Amigos,o hacemos añgo el millòn de perjudicados o ...paganini para siempre.Pagar,pagar y pagar.
Responder

Mostrando 2861–2870 de 5754 comentarios · Página 287 de 576

Dejar comentario

Visitas: 5.508