
IRPH

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Hay un momento concreto, no abstracto, en el que la cuota deja de caber. No es “el IRPH en general”: es el recibo de este mes, el saldo de la cuenta y el día en que el banco va a pasar el cargo. Si tu préstamo va referenciado al IRPH, esa cifra cambia cada revisión y el susto no siempre coincide con el titular de la prensa.

El índice se publica hacia el día 20. Tu banco lo aplica en la fecha de revisión que pone la escritura, no al día siguiente del BOE. Por eso una familia puede estar al día en marzo y ahogada en julio sin haber “dejado de pagar” a propósito. Lo primero es separar tres palabras que el comercial mezcla: carencia, aplazamiento e impago.

Clave: no firmes un “acuerdo de facilidades” el mismo día que te lo leen por teléfono. Pide el texto, calcula la cuota nueva con el simulador de revisión y mira qué derechos cedes.
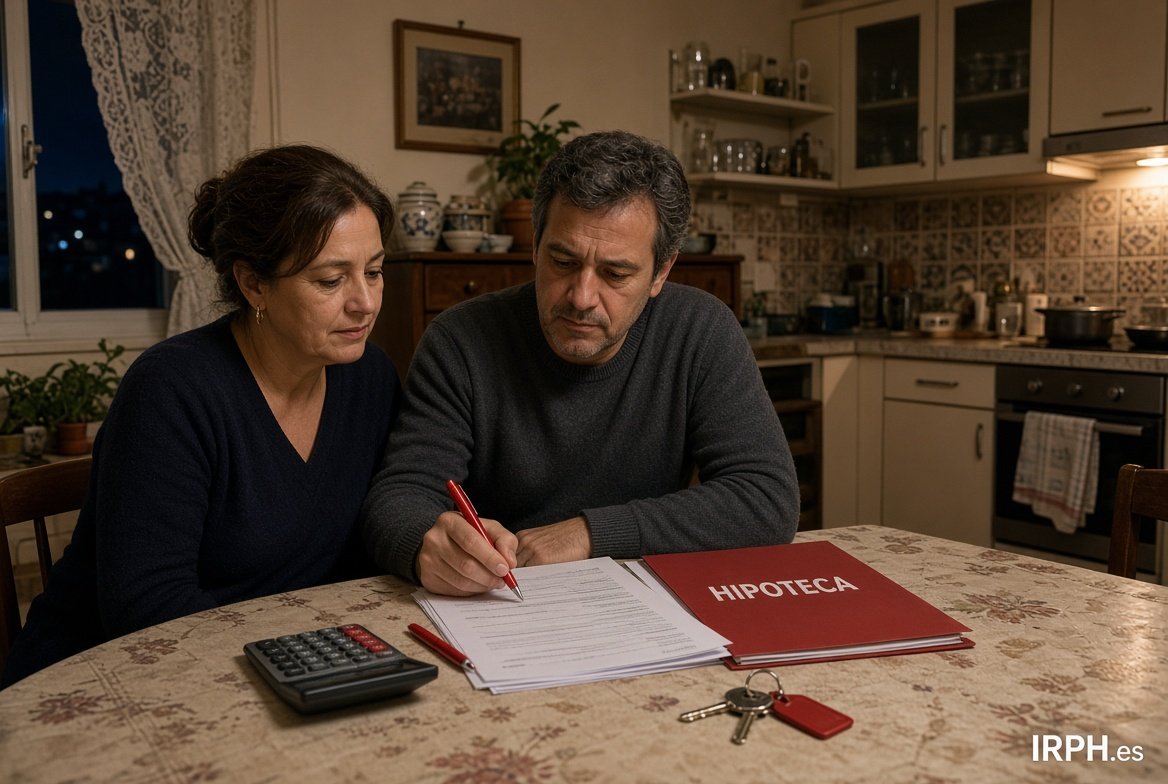
Pareja revisando la escritura y la cuota de una hipoteca IRPH en la cocina

Tres palabras que no son lo mismo

Carencia suele significar que durante un plazo pagas solo intereses, o incluso no pagas cuota, y el capital se queda quieto o crece. La letra pequeña decide si esos meses se añaden al final o se comprimen después. Una carencia “que alivia” puede alargar años el préstamo.

Aplazamiento o fraccionamiento es mover recibos concretos: este mes no se carga, se reparte en los siguientes. No perdona deuda. Solo la empuja. Si el IRPH sigue alto, empujas una bola más cara.

Impago es no atender el recibo sin un pacto escrito. Ahí entran intereses de demora, comisión por reclamación y, si se acumulan cuotas, el riesgo de vencimiento anticipado. No es un “descanso informal”. Es un incumplimiento.

SituaciónQué ocurre con el capitalQué pedir por escrito
Carencia de capitalNo baja (o sube si capitalizan intereses)Plazo, tipo aplicable, si hay capitalización
Aplazamiento de 1–3 recibosSigue igual; se desplazan vencimientosCalendario nuevo y coste total
Impago sin pactoSigue igual + mora + comisionesNo hay pacto: hay reclamación

Antes de llamar: tres números de tu escritura

El índice: IRPH Entidades u otro. No mezcles con Euríbor. El valor vigente está en IRPH hoy y el histórico en IRPH histórico.

El diferencial y la fecha de revisión. Sin eso no sabes si el recibo de este mes ya lleva el IRPH nuevo o todavía el anterior.

El capital pendiente y los años que quedan. Con eso el simulador de hipoteca te dice qué cuota saldría si el índice baja, si amortizas o si alargas plazo.

Si no tienes esos tres datos, la conversación con el banco es teatro: ellos hablan de “ayudarte” y tú no puedes contrastar la cifra.

Qué pedir en la primera llamada (y qué no aceptar ahí)

Pide, por escrito o por la app del banco, una propuesta con: nueva cuota, duración, TAE resultante, comisiones y si el acuerdo incluye una renuncia a reclamar el IRPH u otras cláusulas. Esa última frase es el núcleo de muchos “alivios”.

Un recorte de 40 euros al mes a cambio de cerrar para siempre una reclamación por falta de transparencia puede ser un mal negocio. Calcula primero cuánto pagas de más con la calculadora IRPH vs Euríbor y luego mira la oferta.

No firmes en la oficina “para salir del paso”. Pide 48 horas. Lee en casa. Si el texto habla de novación, transacción o finiquito, no es un aplazamiento: es un contrato nuevo.

Carencia útil y carencia trampa

Una carencia corta (tres o seis meses) para cubrir un paro, una baja o una obra inesperada puede ser herramienta. Tiene sentido si hay fecha de reingreso de ingresos y si los intereses de esos meses no se capitalizan de forma opaca.

Una carencia larga que añade años, sube el diferencial o te ata a un seguro nuevo suele ser un crédito disfrazado de favor. Pregunta en voz alta: “¿cuánto habré pagado de más al final del préstamo?”. Si no saben contestarte, no es un favor: es un producto.

Compara la carencia con una amortización parcial pequeña. A veces conviene vender un coche o recortar un gasto y meter 2.000 euros a capital, no alargar el IRPH dos años más.

Impago: el reloj no es el de las redes

Un recibo devuelto no es un desahucio. Pero el segundo y el tercero activan protocolos internos. El banco puede ofrecer refinanciación, incluirte en ficheros si se cumplen los requisitos legales, o iniciar reclamación. El Código de Buenas Prácticas existe para determinados perfiles de vulnerabilidad; no es automático ni para todas las hipotecas.

Si crees que encajas en un código de protección, pregunta por el nombre exacto de la norma y los documentos (IRPF, certificado de empadronamiento, escritura). No aceptes un “ya te lo gestionamos” sin registro de entrada.

Paralelamente, el IRPH de tu contrato puede ser revisable en transparencia. Eso no paraliza solo el recibo de este mes, pero sí cambia la estrategia: no regales esa vía en un finiquito para ahorrarte dos cuotas.

Papeles que sí y firmas que no

  • Recibos de los últimos 12 meses y carta de la última revisión.
  • Escritura completa, no solo la primera hoja.
  • Simulación propia con el IRPH actual de IRPH.es.
  • Renuncia genérica a “acciones presentes y futuras” sobre el índice.
  • Seguro o tarjeta “porque si no no hay carencia”.
  • Cambio de titular o avalista nuevo sin asesoramiento.

Un orden que se puede ejecutar esta semana

Día 1: baja el PDF del último IRPH en IRPH BOE y anota el valor de tu mes de revisión. Día 2: mete capital, plazo y diferencial en el simulador. Día 3: escribe al banco pidiendo propuesta por escrito, sin firmar nada en ventanilla.

Si quieres contrastar cómo lo han hecho otros, el foro IRPH sirve para trámites y bancos, no como sentencia. Si el caso mezcla revolving, cláusula de vehículo o una escritura opaca, la caja de AMILCA ABOGADOS en la portada es un canal de consulta, no un atajo mágico.

Cierre útil: la cuota que no llega se atiende con números y con un papel que puedas releer. El IRPH se actualiza cada mes; tu firma, si cedes derechos, no se actualiza: se queda.

Comentarios

avatar
Alfonso · Madrid · Martes, 09 Octubre 2018 | 05:28:15 PM · nº 4443
Si se declarase nulo el IRPH ... ¿que pasaria con las hipotecas VPP y VPO vinculadas al IRPH?


El banco puede argumentar que con tipos de interes que establece el congreso


Responder
maria · oviedo · Miércoles, 10 Octubre 2018 | 12:33:03 PM · resp. nº 632
El gobierno te establece un límite a todo el precio de la hipoteca ( interés simple, compuesto y comisiones) que es lo que es el llamado irph. Es el banco el que te lo usa como interés simple en tu contrato particular. Eso el gobierno no lo establece. El gobierno cree que el banco lo está usando como precio total de la hipoteca tal y como establece el banco de España a los bancos. Y cree que tú te estás quejando del valor del irph, suponiendo que el banco lo ha usado como tal. Sin embargo, el sobreprecio desorbitado de tu hipoteca, es por el uso que el banco le da en tu contrato, no por el valor en sí del irph, aunque a ti te lo pueda hacer parecer. Porque es verdad que es manipulable (el Euribor también), y que existe una desviación de la media en la formula del banco de España. pero eso no justifica ni de lejos un sobreprecio como el de tu contrato. El gobierno, ha cambiado al Euribor más el diferencial, es decir, al interés simple, pero eso deja libertad a los bancos para que te pongan el interés compuesto y las comisiones que quieran, lo que puede ser tan caro como quieran, incluso mas que el maluso del irph. Pero podía haber sido peor, que te hubiesen fijado sólo el Euribor, que era lo que tú en tu ignorancia pedías. Hay que tener cuidado con lo que se pide. Porque el banco te está arengando contra el gobierno, y el banco de España, y eso es falso.
avatar
Miguel · ELCHE · Lunes, 08 Octubre 2018 | 10:33:09 PM · nº 4442
Por favor,no decir más que el Irph se declarara nulo.Lo que podría pasar o no,es que se declare que tenga que someterse al control de transparencia al igual que paso con las cláusulas suelo,que muchas son legítimas,siempre y cuando se explicará antes y el consumidor lo aceptase.Si alguien decidió por si mismo y aceptó ese Irph no podría reclamar pq supuestamente se lo explicaron y el lo acepto.Lo logico es que si te explican lo que es nunca lo aceptes,por eso se tiene que someter a ese control,y si el caso es que no te lo han explicado y no te han dado a elegir que tipo de interés quieres,se declare nulo en tu caso,NO NULO EN TODOS LOS CASOS. Por eso habría que reclamar pq no todos los casos son iguales.No confundamos a la gente
Responder
Jose · Bilbao-Vizcaya · Martes, 09 Octubre 2018 | 09:50:05 AM · resp. nº 628
Se entiende que todo el que tiene IRPH lo acepto y no por ello tenía porque entender lo que estaba firmando,y menos cuando la banca te cuenta mentiras y el notario lee de carrerilla sin focalizar,haber si ahora vamos a tener que tener estudios que no los tienen ni quien nos gobierna o gobernó,la cosa está clara,nos engañaron con el IRPH y con otro montón de cláusulas abusivase ilegales,por ejemplo,como puede ser que un préstamo de interés variable se quede en fijo como le sucedio a muchas personas que tenían un crédito abierto con la Caixa,etc,etc
maria · oviedo · Miércoles, 10 Octubre 2018 | 12:14:29 PM · resp. nº 631
Yo opino lo mismo, esta sentencia del TJUE es para que no te apliquen directamente la sentencia del supremo. El juez de Barcelona pregunta si tiene que hacer lo que ha dicho el supremo o puede entrar a juzgar, porque la legislación de la UE se lo permite. Para que el TJUE declare abusiva la clausula, es cuando se ha aplicado la ley europea y se ha aplicado en contra. Aquí estamos en poder utilizar la ley europea, que el supremo ha dicho que no es aplicable, respondiendo a algo que no se le había preguntado. Y ahora la mayoría de los jueces lo aplican a todas las demandas, por más que no sea eso lo que se reclama. Lo que había que haber reclamado es la sentencia del supremo por incongruente, a ver si así aprenden a dejar de tomar el pelo a la gente, que esperas 4 años para llegar al supremo y luego contesta a lo que le da la real gana, lo hayas preguntado o no. Puesto que no tienen a nadie encima que se lo enmiende. El TC, está saturado prevaricando y resolviendo derechos inexistentes para los ilegales. Los españoles no tenemos este servicio.
avatar
jordi · castelldefels-barcelona · Domingo, 07 Octubre 2018 | 12:47:44 PM · nº 4441
buenas a todos . Si el tjue se pronuncia a favor de los hipotecados , se supone que los bancos no podrán recurrir la sentencia ? y si se pronuncia en contra se acabó y ya no hay nada que hacer ? y la sentencia del tjue para cuando se espera ?
Responder
Manu · Cadiz · Lunes, 08 Octubre 2018 | 11:57:55 AM · resp. nº 624
Si.Si. No se sabe.
Manuela · Sevilla · Lunes, 08 Octubre 2018 | 05:08:27 PM · resp. nº 625
Hola..yo fui a la abogada la sema a pasada y me dijo que no era como yo pensaba q lo anulan y al mes siguiente todos al euribor. Tendremos q demandar a Uci para q acate la anulación del Irph como índice y por el dinero de màs que he hemos estado pagando estos meses. Asi que tocará demandar.
avatar
Isabel · Cadiz · Domingo, 07 Octubre 2018 | 12:39:08 PM · nº 4440
 Veo que la Caixa, no ha sido solo a mi, que no estoy sola, que no soy tonta cómo me han echo creer que somos muchos, panda de sinvergüenza, qué pena, que no seamos nadie ante la justicia, y esta chica habla desde la desesperación y algunos suicidios, otros pérdidas de casas y ruina y otros con pastillas y calvas del stress, que pena, de tener que vivir con miedo, por que estamos desprotegidos, y tienen que venir de afuera para defendernos, todo lo que ha dicho es verda me he visto reflejada en ella, totalmente y es verdad que cambian de director para lavarse las manos,te están robando y encima te lo están diciendo y riendo en tu cara, espero que se arregle todo, pero el daño sicológico, está echo, un beso a todos y ánimo
Responder
Jose · Bilbao-Vizcaya · Lunes, 08 Octubre 2018 | 06:29:54 AM · resp. nº 623
Lo que debería ser es que si declaran nulo el IRPH,el banco o caja se vea obligado a enviarte un comunicado carta o puto burofax,donde te digan que te tienen que devolver X cantidad, sin tener que acudir a abogados,si no estás de acuerdo en la cantidad ya lo puedes consultar con un experto ,que aquí todo el mundo quiere su trocito de tarta por tocarse las pelotas.
avatar
Alfonso · Madrid · Domingo, 07 Octubre 2018 | 09:02:08 AM · nº 4439
Si se declarase nulo el IRPH ... ¿que pasaria con las hipotecas VPP y VPO vinculadas al IRPH?


El banco puede argumentar que con tipos de interes que establece el congreso


Responder
avatar
Paco · Valencia · Domingo, 07 Octubre 2018 | 02:00:50 AM · nº 4438
Por favor difundid este video tanto como podáis para que se haga viral https://youtu.be/IEW15AUIJq8
Responder
Alfonso · Madrid · Domingo, 07 Octubre 2018 | 08:25:01 AM · resp. nº 622
Tremendo el video.
Alejandro · Las palmas de gran Canaria · Martes, 09 Octubre 2018 | 01:28:41 PM · resp. nº 629
Muy bien biviana, has mirado si tu vivienda está titulizada? Búscalo, y si es así no tienen legitimidad para reclamar nada. Deja de pagar
avatar
Pamida · Cadiz · Sábado, 06 Octubre 2018 | 09:17:57 AM · nº 4437
creo que lleva toda la razón y alguien debería tomar notahttps://m.publico.es/columnas/110592131755/econonuestra-irph-un-tribunal-supremo-antiespanol-1
Responder
susana · ciudad rodrigo · Lunes, 08 Octubre 2018 | 05:23:50 PM · resp. nº 626
no he podido conectar con este enlace que indicas, da error en la dirección...
susana · ciudad rodrigo · Lunes, 08 Octubre 2018 | 06:21:21 PM · resp. nº 627
vale, ya está, le sobra "nota" Muy interesante. Gracias
avatar
Veronica · Granada · Viernes, 05 Octubre 2018 | 08:11:04 AM · nº 4436
Hola a todos tengo tamb hipoteca IRPH entidades desde el minuto 0 de la hipoteca sin saberlo hasta 2012 en la cual me incluyeron gastos de hipoteca, comision de apertura, seguro de vida de 8 años el cual anule a los 3 años de haberlos consumido y los otros 5 me los devolvieron. Pero claro ese dinero sigue metido en la hipoteca. Tendria derecho a reclamarlo tamb? Y podria cambiar al beneficiario en el seguro que 5tengo contratado y que esta como beneficiario el banco? Si lo pago yo no entiendo porque tienen que ser ellos los beneficiarios. Gracias
Responder
avatar
Isabel Montiel Perez · Cadiz · Jueves, 04 Octubre 2018 | 11:33:55 AM · nº 4435
Esther, ánimo para mañana, creo estar en lo cierto si todos te deseamos lo mejor, comentanos, cómo ha ido, mucha fuerza, Isa
Responder
avatar
Chamaco · La Coruña · Jueves, 04 Octubre 2018 | 07:25:56 AM · nº 4434
Hola, es cierto que el fallo del TSJE será en las próximas semanas??????
Mirad este artículo donde lo dice:

https://www.diariojuridico.com/proximo-fallo-del-tjue-sobre-irph-en-hipotecas/
Responder
Miquel · Barcelona · Jueves, 04 Octubre 2018 | 07:51:06 PM · resp. nº 618
No se... si fuera en las próximas semanas, estaría anunciado en algún sitio, no? O es que una sentencia puede caer un día de repente sin que nadie la espere en ese momento... no se me suena un poco raro, quizas sea que dentro de unas semanas sabremos la fecha de la sentencia, pero tampoco esta claro... en fin... a ver si alguien puede arrojar luz sobre esto del IRPH y la sentencia de Europa.
Ivan Molero · Corralejo · Viernes, 05 Octubre 2018 | 07:36:11 AM · resp. nº 619
Buenos días. Según leí el abogado general tiene de 2 demás a 3 meses para remitir su informe, y después de eso el tribunal tiene que dictar sentencia, no antes. Otra cosa es que las sentencias suelen ir encaminadas como el informe del abogado general. Un saludo

Mostrando 2871–2880 de 5754 comentarios · Página 288 de 576

Dejar comentario

Visitas: 5.506