
IRPH

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Hay un momento concreto, no abstracto, en el que la cuota deja de caber. No es “el IRPH en general”: es el recibo de este mes, el saldo de la cuenta y el día en que el banco va a pasar el cargo. Si tu préstamo va referenciado al IRPH, esa cifra cambia cada revisión y el susto no siempre coincide con el titular de la prensa.

El índice se publica hacia el día 20. Tu banco lo aplica en la fecha de revisión que pone la escritura, no al día siguiente del BOE. Por eso una familia puede estar al día en marzo y ahogada en julio sin haber “dejado de pagar” a propósito. Lo primero es separar tres palabras que el comercial mezcla: carencia, aplazamiento e impago.

Clave: no firmes un “acuerdo de facilidades” el mismo día que te lo leen por teléfono. Pide el texto, calcula la cuota nueva con el simulador de revisión y mira qué derechos cedes.
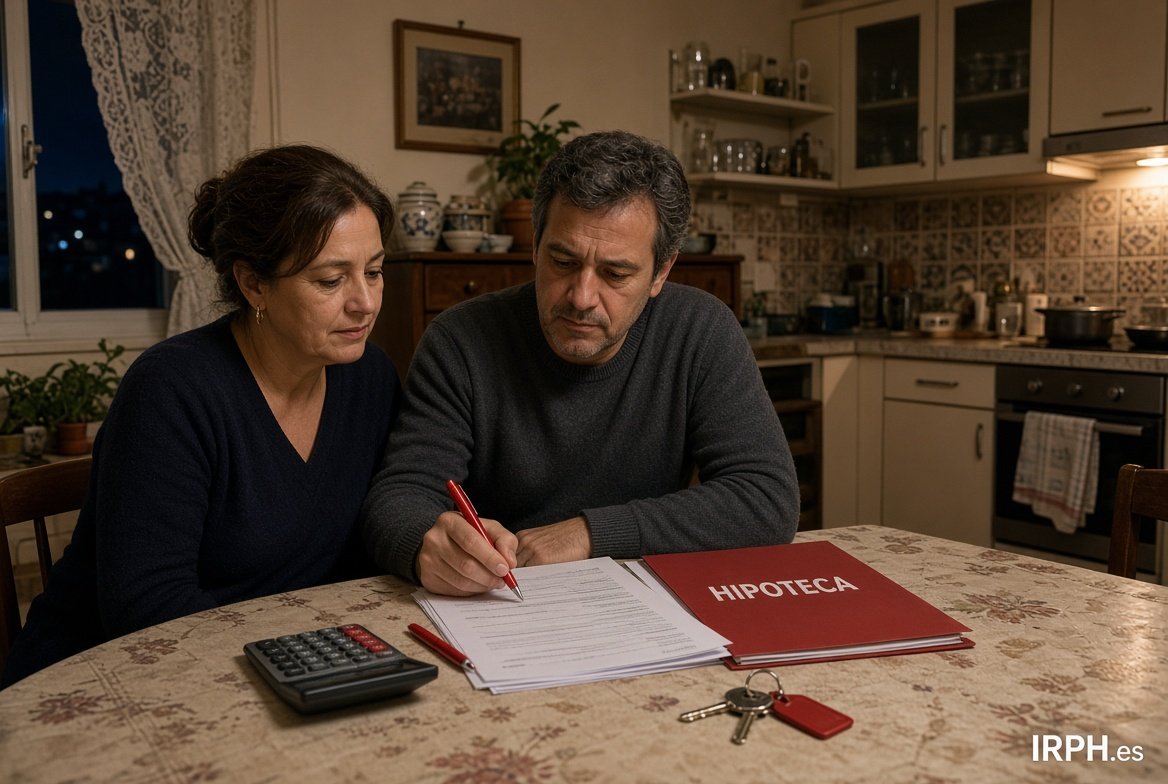
Pareja revisando la escritura y la cuota de una hipoteca IRPH en la cocina

Tres palabras que no son lo mismo

Carencia suele significar que durante un plazo pagas solo intereses, o incluso no pagas cuota, y el capital se queda quieto o crece. La letra pequeña decide si esos meses se añaden al final o se comprimen después. Una carencia “que alivia” puede alargar años el préstamo.

Aplazamiento o fraccionamiento es mover recibos concretos: este mes no se carga, se reparte en los siguientes. No perdona deuda. Solo la empuja. Si el IRPH sigue alto, empujas una bola más cara.

Impago es no atender el recibo sin un pacto escrito. Ahí entran intereses de demora, comisión por reclamación y, si se acumulan cuotas, el riesgo de vencimiento anticipado. No es un “descanso informal”. Es un incumplimiento.

SituaciónQué ocurre con el capitalQué pedir por escrito
Carencia de capitalNo baja (o sube si capitalizan intereses)Plazo, tipo aplicable, si hay capitalización
Aplazamiento de 1–3 recibosSigue igual; se desplazan vencimientosCalendario nuevo y coste total
Impago sin pactoSigue igual + mora + comisionesNo hay pacto: hay reclamación

Antes de llamar: tres números de tu escritura

El índice: IRPH Entidades u otro. No mezcles con Euríbor. El valor vigente está en IRPH hoy y el histórico en IRPH histórico.

El diferencial y la fecha de revisión. Sin eso no sabes si el recibo de este mes ya lleva el IRPH nuevo o todavía el anterior.

El capital pendiente y los años que quedan. Con eso el simulador de hipoteca te dice qué cuota saldría si el índice baja, si amortizas o si alargas plazo.

Si no tienes esos tres datos, la conversación con el banco es teatro: ellos hablan de “ayudarte” y tú no puedes contrastar la cifra.

Qué pedir en la primera llamada (y qué no aceptar ahí)

Pide, por escrito o por la app del banco, una propuesta con: nueva cuota, duración, TAE resultante, comisiones y si el acuerdo incluye una renuncia a reclamar el IRPH u otras cláusulas. Esa última frase es el núcleo de muchos “alivios”.

Un recorte de 40 euros al mes a cambio de cerrar para siempre una reclamación por falta de transparencia puede ser un mal negocio. Calcula primero cuánto pagas de más con la calculadora IRPH vs Euríbor y luego mira la oferta.

No firmes en la oficina “para salir del paso”. Pide 48 horas. Lee en casa. Si el texto habla de novación, transacción o finiquito, no es un aplazamiento: es un contrato nuevo.

Carencia útil y carencia trampa

Una carencia corta (tres o seis meses) para cubrir un paro, una baja o una obra inesperada puede ser herramienta. Tiene sentido si hay fecha de reingreso de ingresos y si los intereses de esos meses no se capitalizan de forma opaca.

Una carencia larga que añade años, sube el diferencial o te ata a un seguro nuevo suele ser un crédito disfrazado de favor. Pregunta en voz alta: “¿cuánto habré pagado de más al final del préstamo?”. Si no saben contestarte, no es un favor: es un producto.

Compara la carencia con una amortización parcial pequeña. A veces conviene vender un coche o recortar un gasto y meter 2.000 euros a capital, no alargar el IRPH dos años más.

Impago: el reloj no es el de las redes

Un recibo devuelto no es un desahucio. Pero el segundo y el tercero activan protocolos internos. El banco puede ofrecer refinanciación, incluirte en ficheros si se cumplen los requisitos legales, o iniciar reclamación. El Código de Buenas Prácticas existe para determinados perfiles de vulnerabilidad; no es automático ni para todas las hipotecas.

Si crees que encajas en un código de protección, pregunta por el nombre exacto de la norma y los documentos (IRPF, certificado de empadronamiento, escritura). No aceptes un “ya te lo gestionamos” sin registro de entrada.

Paralelamente, el IRPH de tu contrato puede ser revisable en transparencia. Eso no paraliza solo el recibo de este mes, pero sí cambia la estrategia: no regales esa vía en un finiquito para ahorrarte dos cuotas.

Papeles que sí y firmas que no

  • Recibos de los últimos 12 meses y carta de la última revisión.
  • Escritura completa, no solo la primera hoja.
  • Simulación propia con el IRPH actual de IRPH.es.
  • Renuncia genérica a “acciones presentes y futuras” sobre el índice.
  • Seguro o tarjeta “porque si no no hay carencia”.
  • Cambio de titular o avalista nuevo sin asesoramiento.

Un orden que se puede ejecutar esta semana

Día 1: baja el PDF del último IRPH en IRPH BOE y anota el valor de tu mes de revisión. Día 2: mete capital, plazo y diferencial en el simulador. Día 3: escribe al banco pidiendo propuesta por escrito, sin firmar nada en ventanilla.

Si quieres contrastar cómo lo han hecho otros, el foro IRPH sirve para trámites y bancos, no como sentencia. Si el caso mezcla revolving, cláusula de vehículo o una escritura opaca, la caja de AMILCA ABOGADOS en la portada es un canal de consulta, no un atajo mágico.

Cierre útil: la cuota que no llega se atiende con números y con un papel que puedas releer. El IRPH se actualiza cada mes; tu firma, si cedes derechos, no se actualiza: se queda.

Comentarios

avatar
David · Guadalajara · Jueves, 20 Abril 2017 | 11:11:00 AM · nº 3774
    Por favor, en que lugar de la escritura puedo encontrar si tengo IRPH o Euribor.

Solo he encontrado una línea que dice que si desaparece el anterior índice se me aplicaría Euribor. Pero antes de esto, no encuentro nada que indique que tengo IRPH.
Responder
Alberto Rey · Carlet - Valencia · Jueves, 20 Abril 2017 | 02:24:42 PM · resp. nº 111
Tiene que buscar en la cláusula que haga alusión al tipo de referencia la siguiente expresión: “ Tipo medio de los préstamos hipotecarios a más de tres años, para adquisición de vivienda libre, concedidos por las Cajas de Ahorro/Bancos/entidades de crédito en España ”
En ningún sitio aparece IRPH, esa es sólo la abreviatura por la que se le conoce.
Un saludo.
avatar
Alberto Rey · Carlet-Valencia · Jueves, 20 Abril 2017 | 09:14:13 AM · nº 3773
Buenos días,
De nuevo me pongo en contacto con vosotros para comunicaros que recientemente he ganado sentencia con costas a UCI consiguiendo la nulidad de la cláusula IRPH y en su lugar la aplicación desde el inicio del índice EURIBOR. Si tenéis dudas os puedo mandar por email la sentencia borrando únicamente los datos personales de los clientes.
Me preguntasteis en el mensaje que puse ayer si han recurrido, ya os digo que la sentencia no es firme, que seguramente la recurran pero que sigo la doctrina de la Sentencia de la AP de Álava de 10 de marzo de 2016, que confirmó la sentencia de primera instancia por enfocar la acción únicamente por falta de transparencia, no por manipulación del índice.
Ojo no siempre se va a ganar, el abogado que os diga que está ganado está faltando la verdad, hay que estudiar el caso concreto y ver si se han incumplido los requisitos de transparencia, al igual que sucede con la cláusula suelo, la cual no es nula per sé, sino que debe de pasar el filtro de incorporación y el control de transparencia.
Soy experto en derecho bancario, acumulo muchos procedimientos detrás y no cobro nada por estudiar su caso y ver si es viable.
Mi correo electrónico es info@rpbabogados.com y el teléfono del despacho es 963215055, nos encontramos en Carlet (Valencia) pero llevo asuntos de toda España sin problema alguno.
Responder
ana · madrid · Jueves, 20 Abril 2017 | 12:49:19 PM · resp. nº 109
Hola Alberto, soy compañera tuya y, me alegra la estimación de la demanda. Sin embargo, el criterio de la AP de Valencia no es favorable a declarar la nulidad tampoco en base al criterio de transparencia que comentas y que se alega en casi todas por no decir todas las demandas. La AP Valencia no sigue el criterio de la AP de Álava ni de Vizcaya.

Un saludo,
Alberto Rey · Carlet-Valencia · Jueves, 20 Abril 2017 | 02:43:34 PM · resp. nº 112
Querida compañera,
Comentarte que las principales resoluciones que tengo de la AP Valencia, efectivamente estiman los recursos de apelación del banco y desestiman los de los consumidores, pero todas ellas coinciden en que el actor o bien no habló de la transparencia en la demanda, sólo de la manipulación del índice, o bien sí lo hizo pero efectivamente la cláusula superaba el control de transparencia.
Es muy importante antes de tirar adelante el procedimiento evaluar si efectivamente supera o no el control de transparencia, ya que si lo supera lo mejor es quedarse quietos a la espera de un pronunciamiento del Supremo, pero si se sabe atacar la falta de transparencia, no sólo por la omisión de oferta vinculante o la falta del plazo de 3 días, sino porque no se le ofertaron otros préstamos distintos referenciados al Euribor o no se le facilitó un cuadro de amortización donde se viera reflejado el impacto de la aplicación del IRPH, en detrimento del euribor, se puede conseguir fácilmente una estimación de la demanda tanto en primera como en segunda instancia.
Las sentencias de la AP Valencia que he revisado para comentar esto contigo son:
- Sentencia nº 618/2016 de AP Valencia, Sección 9ª, 4 de Mayo de 2016 (en ésta el letrado no habló de la transparencia sino de la manipulación en primera instancia)
- SENTENCIA Nº 744/2016 DE AP VALENCIA, SECCIÓN 9ª, 17 DE JUNIO DE 2016 (al igual que la anterior)
- SENTENCIA Nº 990/2016 DE AP VALENCIA, SECCIÓN 9ª, 22 DE DICIEMBRE DE 2016 (ésta sobretodo sí supera el control de transparencia y por eso desestiman demanda).
Creo que lo he dejado bastante claro.
Un saludo.
Ana · Madrid · Jueves, 20 Abril 2017 | 04:03:52 PM · resp. nº 113
Estimado Compañero,

Efectivamente,lo has dejado muy claro, Las SENTENCIAS que me indicas lo dicen todo, NI UNA DE ELLAS ESTIMA LA NULIDAD DEL IRPH.

Ver las 5 respuestas →

avatar
Alberto Rey · Carlet-Valencia · Miércoles, 19 Abril 2017 | 09:21:52 PM · nº 3771
Soy abogado, recientemente he ganado sentencia con condena en costas a UCI en asunto IRPH, por falta de transparencia en contratación bancaria. Me comprometo a estudiar su caso sin compromiso alguno y estudiar si hay viabilidad para reclamar. No voy por manipulación del índice sino por falta de transparencia. Despacho: RPB Abogados 963215055 info@rpbabogados.com
Responder
sonia · Santander · Jueves, 20 Abril 2017 | 05:35:22 AM · resp. nº 108
UCI A RECURRIDO LA SENTENCIA?
avatar
Susana · Galdakao_Bizkaia · Miércoles, 19 Abril 2017 | 08:06:08 PM · nº 3770
Hola a todxs!

Acabo de descubrir este foro y veo que no he sido la única incauta a la que se la han metido doblada.
Tengo IRPH entidades (antes cajas) con UCI. He tratado de buscar ayuda a través de la PAH de Gipuzkoa pero me han dicho que con UCI está complicado. El tema es que mi piso está en Palma de Mallorca donde vivía y trabajaba. Me quede en paro y tuve que alquilarlo y volví a Bilbao a casa de mis padres.
Resumiendo: desde 2006 hasta ahora apenas he amortizado nada. De 144.000€ que pedí debo 139.000€ en 11 años no he amortizado ni 6.000€. Me hicieron además 2 préstamos uno personal y otro hipotecario (porque con este último no me llegaba). Quisiera saber si alguien se plantea, dado que todos aquí somos afectados por uno u otro motivo, hacer demanda conjunta de modo que nos salga más barato o a través de alguna asociación de consumidores...
No sé si alguien podría orientarme y de paso ver si entre todos en vez de ir por libre, juntos podremos visibilizar y concienciar sobre esta estafa.
Quedó pendiente y estaré al tanto de vuestras respuestas en el foro,

Un saludo,

Susana
Responder
Ana · Madrid · Jueves, 20 Abril 2017 | 12:54:13 PM · resp. nº 110
Hola Susana,

Llámame y te informo 659 47 39 02 ya que la información facilitada no es correcta.

Un saludo,
Juan Diego · Viladecans-Barcelona · Viernes, 21 Abril 2017 | 08:15:48 AM · resp. nº 120
Hola Susana! Por lo visto sí somos muchos en situaciones parecidas. Yo también tengo hipioteca con UCI referenciada al IRPH del conjunto de entidades con un diferencial del 2.1 %. He leído en tu comentario que desde la PAH te dijeron que con UCI lo tenías complicado, ¿podrías explicar el motivo que re dieron? Hace poco más de un mes solicité por escrito la devolución de los gatos de hipoteca que en mi caso ascienden a algo más de 6.000 €. Tienen dos meses para responder, así que aún están dentro del plazo, pero si no lo hacen o no me devuelven la cantidad me plantearía demandar. Hay cantidad de profesionales que lo hacen a cambio de un porcentaje de lo que se consiga en la demanda. Yo creo que vale la pena. Pero me ha llamado la atención lo que has dicho acerca de que "con UCI está complicado".
Muchas gracias y suerte con todo, seguro que entre todos al final conseguiremos algo...
avatar
sonia · cantabria · Miércoles, 19 Abril 2017 | 01:45:25 PM · nº 3769
Histórico: Anula el IRPH de una hipoteca con UCI, filial del Santander

Histórico: Anula el IRPH de una hipoteca con UCI, filial del Santander
UCI ES UNA FILIAL DEL BANCO SANTANDER · ARCHIVO
YOUNES NACHETT

El Juzgado de Primera Instancia Nº 2 de Chiclana ha dictado una sentencia, “pionera e histórica”, el pasado 30 de marzo del presente año, por la que se declara nula el índice de referencia de los Préstamos Hipotecarios Entidades (IRPH Entidades) por infracción de norma legal imperativa y carácter abusivo a una vecina de la localidad que suscribió con Unión de Créditos Inmobiliarios S.A. (UCI), la entidad de créditos hipotecarios filial del Banco Santander, con fines ajenos a una actividad empresarial, tal y como informa el Bufete Ortiz Abogados.
En este sentido, el contrato fue suscrito en marzo de 2007 con UCI y establecía un IRPH Cajas y como sustitutivo el IRPH Entidades. Dicha comercialización fue realizada por el empleado de la entidad, quien no explicó mediante ejemplos y simulaciones comparativas con otros índices como el Mibor, Libor, Euribor, etc., al cliente lo que estaba firmando, según quedó probado.
Establecido esto, así como la comparativa de la evolución que ha supuesto este índice en los últimos años comparándolo con el Euribor, por ejemplo, en julio del 2011 se encontraba en un 2,183 por ciento y el IRPH Entidades en un 3,540 por ciento y en cambio en octubre de 2012 cuando el Euribor se encontraba en un 0,650 por ciento el IRPH Entidades se situaba en un 3,078 por ciento, “lo que demuestra por su evolución que había sido manipulado por los Bancos al no declarar al Banco de España el interés promediado neto sino el T.A.E., que conlleva una comisión oculta”, indica el Bufete Ortiz Abogados.
Establecido esto, la cláusula IRPH Entidades no supera el segundo control de transparencia, lo que conlleva su nulidad. Así en virtud de jurisprudencia comunitaria no puede haber integración del contrato, esto es, que la cláusula abusiva debe quedar expulsada del mismo. La nulidad del tipo de referencia conlleva que la entidad financiera UCI debe restituir a la prestataria la totalidad de los intereses remuneratorios cobrados, a partir de la fecha que se comenzó a cobrar el tipo de interés variable.
En consecuencia, la juez estima íntegramente la demanda interpuesta por la afectada. Por ello, UCI deberá mantener el contrato con el resto de cláusulas, absteniéndose de aplicar el IRPH Entidades en el futuro. Además, deberá reintegrar a la afectada los importes cobrados en aplicación de dicha cláusula y abonar los intereses legales. Se impone a la demandada UCI las costas causadas en este procedimiento.
“La sentencia es pionera e histórica en la provincia de Cádiz y supone un hito para futuros casos, ya que se estima en más de 200.000 los afectados por la cláusula IRPH en sus hipotecas, que no solo las impone UCI sino otras entidades como BANCO POPULAR y BBVA”, indica para concluir el Bufete Ortiz.UN POQUITO DE ESPERANZA NOS DA ESTA NOTICIA A LOS AFECTADOS POR IRPH Y UCI.
Responder
avatar
estafada · pozuelo-madrid · Lunes, 17 Abril 2017 | 09:54:54 PM · nº 3768
yo tengo irph más un diferencial de 2,75, tuve que subrogar la hipoteca ,;a través de una empresa intermediaria ,,lo hice con cui,,que solo me ofreció el irph.La empresa intermediaria me cobró 4000 euros.Todo un abuso por mi situación
Responder
Alberto Rey · Carlet - Valencia · Viernes, 21 Abril 2017 | 08:29:28 AM · resp. nº 121
Buenos días, si quiere puedo revisar su caso y estudiar si hay falta de transparencia y viabilidad para reclamar. Acabo de ganar sentencia pionera en Carlet con costas a IRPH, podría enviarle la sentencia para su revisión. Un saludo.
avatar
Javier · Alcarràs · Jueves, 13 Abril 2017 | 12:06:39 PM · nº 3767
Hola a todos.
Mi caso es el siguiente. En el 2005 firme en su día con Caixa Penedés, tenía IRPH cajas + 0,0% y como sustitutivo el CECA, hasta el 2014 . A partir del 2014 fue cuando solicité una ampliación de capital y no me digas como pero Banco Sabadell aprovechó para quitarse el muerto del IRPH de encima y dejarme una coletilla de diferencial del 3,5% que antes no tenía, o sea un suelo encubierto.
¿Puedo reclamar solo por el tiempo que estuve referencia-do con IRPH cajas (2005 hasta 2014) aunque ya no exista la entidad con la que suscribí la hipoteca?
Responder
Alberto Rey · Carlet-Valencia · Viernes, 21 Abril 2017 | 10:53:09 AM · resp. nº 124
Buenos días,
Claro que puede reclamar, aún está a tiempo. El plazo de prescripción para la acción de anulabilidad del IRPH es de 4 años desde que terminó de pagar la última cuota del préstamo de Caixa Penedés.
Puede reclamar además del IRPH los gastos de hipoteca (plazo prescripción art. 1964 CC), yo aprovecharía en la misma reclamación y posterior demanda.
Si está interesado en que lo estudie por favor contacte conmigo en el correo electrónico:
info@rpbabogados.com
Un saludo.
pedro · Madrid · Viernes, 21 Abril 2017 | 02:14:15 PM · resp. nº 125
Buenas Tardes,

La acción a ejercitar es de NULIDAD DE PLENO DERECCHO y en principio NO PRESCRIBE.

No hay que confundir NULIDAD con ANULABILIDAD. Un lapsus supongo
Erika · Barcelona · Lunes, 19 Junio 2017 | 07:11:50 PM · resp. nº 162
Hola tengo un caso parecido as averiguado algo
avatar
Eva · Novelda-Alicante · Miércoles, 12 Abril 2017 | 06:17:32 PM · nº 3766
    Por favor, soy de Alicante, no estoy segura pero creo que tengo IRPH y también cláusula suelo o por lo menos alguna de las 2. Me gustaría saber como va el tema en los tribunales de Alicante. Si vale la pena reclamar o no.  

    También querría saber si por vivir en Alicante me tengo que fijar en como va el tema del IRPH en Alicante o en Valencia, porque Alicante pertenece a Valencia o a la Comunidad Valenciana. Voy bastente perdida. Necesito ayuda, por favor.
Responder
Angel Serrano Cecilia · Elche-Alicante · Sábado, 15 Abril 2017 | 05:38:31 PM · resp. nº 106
Buenas tardes, primero: IRPH en la C. Valenciana está empezando ahora a "moverse", me consta que hay bastantes demandas presentadas (aparte de las mías), sin que exista un criterio único, a falta de que la Audiencia Provincial establezca ese criterio unificado; segundo: suelo, pues los bancos no están por la labor de devolverlo sin pelear. Todo dependerá del importe que tengan que devolverle y de la documentación que Ud. posea, porque, además, son dos cosas distintas lo que puede reclamar. Saludos.
avatar
CARLES SERRANO · MONTBRIO DEL CAMP - TARRAGONA · Miércoles, 12 Abril 2017 | 08:32:32 AM · nº 3765
buenos días, yo estoy a la espera de que se pronuncie la Audiencia de Tarragona sobre mi caso del irph contra banco popular.
gane la clausula suelo pero el fallo respecto al irph no fue bien.
ya os ire contando
Responder
avatar
Juan Luis · valladolid · Lunes, 10 Abril 2017 | 07:42:53 PM · nº 3764
buenas tardes!!!!
Yo soy otro afectado por el irph y encima por UCI estoy asociado a facua ya que demomento no me puedo permitir un abogado particular y ellos me van a llevar el caso. yo firme una hipoteca en 2008 de 194000 euros y los 5 primeros años eran de carencia la verdad que en ese momento como queria la casa no mire mucho y a los bancos que iba me pedian aveles y yo no tenia.
de repente un dia me llamo una señora que le habia dado mi telefono uno de los bancos al que fui , pero no me dijo el nombre del banco y la unica condicion que ponia era que si me conseguia la hipoeca a ella le tenia que dar 1500 euros. y asi fue ella me consigui una hipoteca con UCI y la verdad que me lo pinto todo muy bien ( no me hacia falta aval, firmaba con este tipo de interes que era mucho mejor que el euribor por que era muy estable......etc.....) y ahora por lo que veo no es todo como me lo pintaban, he pagado barbaridades de mensualidades y todavia debo 181000. en 9 años solo me he quitado 13000 euros.
me gustaria saber si alguien ha conseguido algo favolable con esta asociacion y como va las sentencias por valladolid.
un saludo y gracias
Responder

Mostrando 3441–3450 de 5754 comentarios · Página 345 de 576

Dejar comentario

Visitas: 5.240