
IRPH

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Hay un momento concreto, no abstracto, en el que la cuota deja de caber. No es “el IRPH en general”: es el recibo de este mes, el saldo de la cuenta y el día en que el banco va a pasar el cargo. Si tu préstamo va referenciado al IRPH, esa cifra cambia cada revisión y el susto no siempre coincide con el titular de la prensa.

El índice se publica hacia el día 20. Tu banco lo aplica en la fecha de revisión que pone la escritura, no al día siguiente del BOE. Por eso una familia puede estar al día en marzo y ahogada en julio sin haber “dejado de pagar” a propósito. Lo primero es separar tres palabras que el comercial mezcla: carencia, aplazamiento e impago.

Clave: no firmes un “acuerdo de facilidades” el mismo día que te lo leen por teléfono. Pide el texto, calcula la cuota nueva con el simulador de revisión y mira qué derechos cedes.
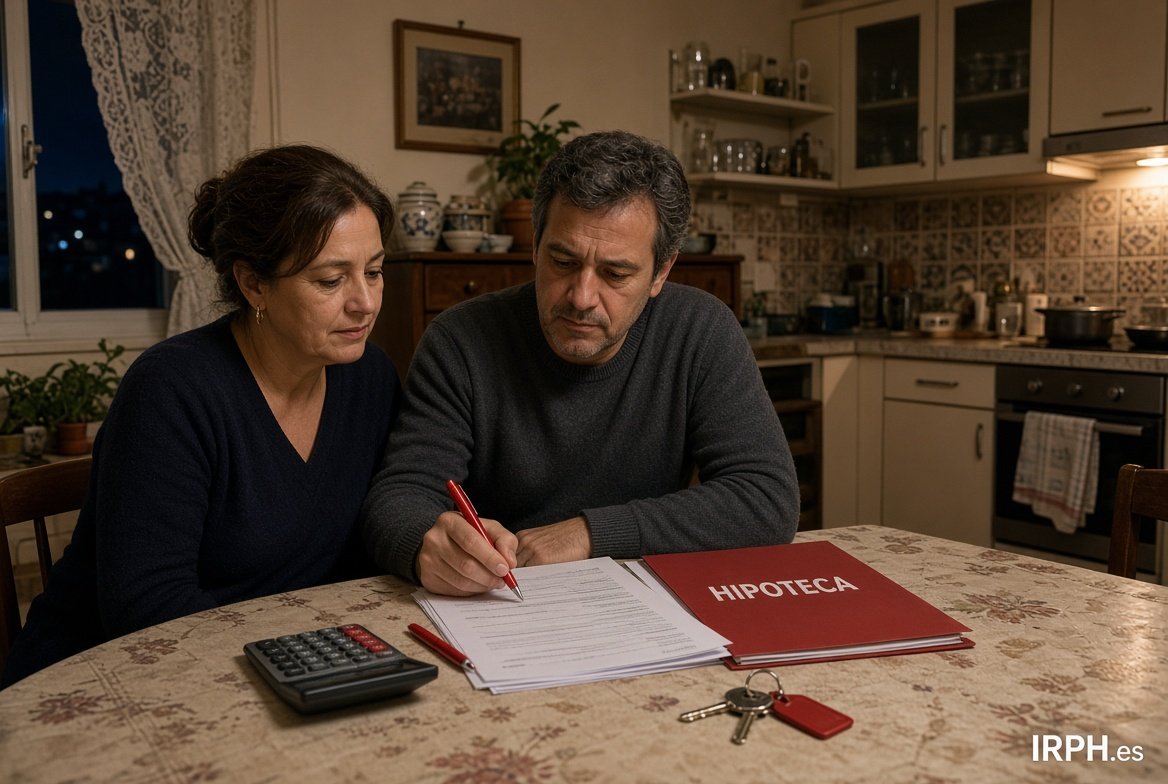
Pareja revisando la escritura y la cuota de una hipoteca IRPH en la cocina

Tres palabras que no son lo mismo

Carencia suele significar que durante un plazo pagas solo intereses, o incluso no pagas cuota, y el capital se queda quieto o crece. La letra pequeña decide si esos meses se añaden al final o se comprimen después. Una carencia “que alivia” puede alargar años el préstamo.

Aplazamiento o fraccionamiento es mover recibos concretos: este mes no se carga, se reparte en los siguientes. No perdona deuda. Solo la empuja. Si el IRPH sigue alto, empujas una bola más cara.

Impago es no atender el recibo sin un pacto escrito. Ahí entran intereses de demora, comisión por reclamación y, si se acumulan cuotas, el riesgo de vencimiento anticipado. No es un “descanso informal”. Es un incumplimiento.

SituaciónQué ocurre con el capitalQué pedir por escrito
Carencia de capitalNo baja (o sube si capitalizan intereses)Plazo, tipo aplicable, si hay capitalización
Aplazamiento de 1–3 recibosSigue igual; se desplazan vencimientosCalendario nuevo y coste total
Impago sin pactoSigue igual + mora + comisionesNo hay pacto: hay reclamación

Antes de llamar: tres números de tu escritura

El índice: IRPH Entidades u otro. No mezcles con Euríbor. El valor vigente está en IRPH hoy y el histórico en IRPH histórico.

El diferencial y la fecha de revisión. Sin eso no sabes si el recibo de este mes ya lleva el IRPH nuevo o todavía el anterior.

El capital pendiente y los años que quedan. Con eso el simulador de hipoteca te dice qué cuota saldría si el índice baja, si amortizas o si alargas plazo.

Si no tienes esos tres datos, la conversación con el banco es teatro: ellos hablan de “ayudarte” y tú no puedes contrastar la cifra.

Qué pedir en la primera llamada (y qué no aceptar ahí)

Pide, por escrito o por la app del banco, una propuesta con: nueva cuota, duración, TAE resultante, comisiones y si el acuerdo incluye una renuncia a reclamar el IRPH u otras cláusulas. Esa última frase es el núcleo de muchos “alivios”.

Un recorte de 40 euros al mes a cambio de cerrar para siempre una reclamación por falta de transparencia puede ser un mal negocio. Calcula primero cuánto pagas de más con la calculadora IRPH vs Euríbor y luego mira la oferta.

No firmes en la oficina “para salir del paso”. Pide 48 horas. Lee en casa. Si el texto habla de novación, transacción o finiquito, no es un aplazamiento: es un contrato nuevo.

Carencia útil y carencia trampa

Una carencia corta (tres o seis meses) para cubrir un paro, una baja o una obra inesperada puede ser herramienta. Tiene sentido si hay fecha de reingreso de ingresos y si los intereses de esos meses no se capitalizan de forma opaca.

Una carencia larga que añade años, sube el diferencial o te ata a un seguro nuevo suele ser un crédito disfrazado de favor. Pregunta en voz alta: “¿cuánto habré pagado de más al final del préstamo?”. Si no saben contestarte, no es un favor: es un producto.

Compara la carencia con una amortización parcial pequeña. A veces conviene vender un coche o recortar un gasto y meter 2.000 euros a capital, no alargar el IRPH dos años más.

Impago: el reloj no es el de las redes

Un recibo devuelto no es un desahucio. Pero el segundo y el tercero activan protocolos internos. El banco puede ofrecer refinanciación, incluirte en ficheros si se cumplen los requisitos legales, o iniciar reclamación. El Código de Buenas Prácticas existe para determinados perfiles de vulnerabilidad; no es automático ni para todas las hipotecas.

Si crees que encajas en un código de protección, pregunta por el nombre exacto de la norma y los documentos (IRPF, certificado de empadronamiento, escritura). No aceptes un “ya te lo gestionamos” sin registro de entrada.

Paralelamente, el IRPH de tu contrato puede ser revisable en transparencia. Eso no paraliza solo el recibo de este mes, pero sí cambia la estrategia: no regales esa vía en un finiquito para ahorrarte dos cuotas.

Papeles que sí y firmas que no

  • Recibos de los últimos 12 meses y carta de la última revisión.
  • Escritura completa, no solo la primera hoja.
  • Simulación propia con el IRPH actual de IRPH.es.
  • Renuncia genérica a “acciones presentes y futuras” sobre el índice.
  • Seguro o tarjeta “porque si no no hay carencia”.
  • Cambio de titular o avalista nuevo sin asesoramiento.

Un orden que se puede ejecutar esta semana

Día 1: baja el PDF del último IRPH en IRPH BOE y anota el valor de tu mes de revisión. Día 2: mete capital, plazo y diferencial en el simulador. Día 3: escribe al banco pidiendo propuesta por escrito, sin firmar nada en ventanilla.

Si quieres contrastar cómo lo han hecho otros, el foro IRPH sirve para trámites y bancos, no como sentencia. Si el caso mezcla revolving, cláusula de vehículo o una escritura opaca, la caja de AMILCA ABOGADOS en la portada es un canal de consulta, no un atajo mágico.

Cierre útil: la cuota que no llega se atiende con números y con un papel que puedas releer. El IRPH se actualiza cada mes; tu firma, si cedes derechos, no se actualiza: se queda.

Comentarios

avatar
Ana · Madrid · Lunes, 10 Abril 2017 | 01:19:48 PM · nº 3763
Entiendo que esto es un foro para aportar información y resolver dudas sobre IRPH y, no solamente para publicitarse de forma encubierta.

En cualquier caso, dudo muchísimo que en hipotecas con IRPH la cuantía a devolver por cláusula suelo sea tan elevada como se dice en.el foro.
Responder
Camarada IVÁN · Barcelona · Lunes, 10 Abril 2017 | 06:58:15 PM · resp. nº 102
Ya te digo, a mi en cuanto les puse la demanda por IRPH y cláusula suelo,y otras cláusulas abusivas en febrero me devolvieron 6.400 Y desde que se firmó no desde 2013 así que esas cifras son un poco insensatas
Marcos cadiz · Chiclana -Cádiz · Martes, 11 Abril 2017 | 05:50:00 PM · resp. nº 103
Buenas tardes Ana, que tal?? Soy marcos de Cádiz , tengo una hipoteca con uci 2004.con irph entidades q me pusieron por la de cajas. Me dicen k espere a k se pronuncie el T.S. Tengo unas ganas enorme de q me devuelvan lo robado . Ya k eso me a echo pasar l k paso Cristo. No se Aki en Cádiz como se estarán pronunciando los jueces, pero es k tengo mu poko dinero y no puedo arriesgar. Y cuanto me debolverian más obmenos. Gracias por tu ayuda .. Das fuerza para aguantar esta lucha mil gracias
sonia · cantabria · Martes, 11 Abril 2017 | 06:19:19 PM · resp. nº 104
Buenas tardes Ana,sabrias decirme si en Cantabria ha habido alguna demanda sobre nulidad IRPH?

Ver las 5 respuestas →

avatar
Francisco · Reus (Tarragona) · Domingo, 09 Abril 2017 | 08:10:34 PM · nº 3761
Hola , buenas noches os voy a Exponer mi caso y a ver si alguien me puede decir si tengo algo que hacer con La Caixa.
Bueno tengo hipoteca desde el 2000 en La Caixa con el índice Irph cajas, el cual en el 2013 se dejó de publicar. Según mi escritura el índice sustitutivo es poner el último publicado , por lo que se me quedó en el 4,1%, cada 5 años me dan la opción de cambiar de tipo de interés , pero por lo que se ve la revisión me tocaba el año 2016, pero no me enteré y me dicen que me tengo que esperar al 2021, bueno este es mi caso resumido, a ver si alguien me pudiera ayudar, gracias.
Responder
Oscar · Irun, Gipuzkoa · Domingo, 09 Abril 2017 | 11:59:57 PM · resp. nº 100
Hola
Tu caso es el típico que teme la banca. Para empezar el irph cajas ya no se usa porque se considero un indice abusivo. Así que, lo primero es redactar un documento de los que encontraras en internet a miles, instando al banco a devolverte todo el interes cobrado, te pueden ayudar en el SAC (si tienes algun servicio de atencion al ciudadano en tu ciudad) de forma totalmente gratuita, el banco ha de contestarte en un plazo breve. De contestarte afirmativamente, te devuelven lo cobrado de mas y pista. De contestarte negativamente solo te queda la via judicial. Abogado, procurador y denuncia, evidentemente se alarga pero tienes todas las de ganar. Por recomendación personal te aconsejaría pedirle al banco que te descuenten lo cobrado de mas de lo que te queda por pagar de hipoteca y dejar lo que falte a interes 0, en lugar de pedirles la pasta, que soltarla les jode cantidad, pero descontarla les duele menos y acabas antes, sin juicios ni abogados ni nada, eso sí revisa muy bien que no te timen. Un saludo
avatar
sonia · cantabria · Viernes, 07 Abril 2017 | 05:43:20 PM · nº 3760
Me podrias decir si ha habido alguna sentencia en Cantabria sobre nulidad de irph?soy afectada y me gustaria saber si alguien se ha animado a demandar en mi provincia.Un saludo
Responder
cris · cantabria · Martes, 18 Abril 2017 | 07:24:53 PM · resp. nº 107
HOLA SONIA SI DE MOMENTO 3 ( ESO ME DIJERON ) Y UNA NEGATIVA. YO LA TENGO SI QUIERES ESCRIBEME Y HABLAMOS CUANTOS MAS MEJOR. GRACIAS
avatar
Javier · Albacete · Viernes, 07 Abril 2017 | 04:26:47 PM · nº 3759
Hola.
Tengo una hipoteca del BBVA de vivienda VPO cualificada y subrogada del contructor, referenciada, como no, a IRPH, desde el año 2001. Estoy pensando reclamar al banco y tengo el escrito a punto¿ Lo véis viable y con alguna posibilidad de éxito?

Responder
Oscar · Irun, Gipuzkoa · Lunes, 10 Abril 2017 | 12:03:11 AM · resp. nº 101
Hola
Si tienes Irph Bancos o Irph Cajas, adelante puedes ganar, pero como tengas Irph Entidades, espera a que se pronuncie el Supremo. Aún sigue vigente y eso te puede echar por tierra la demanda. Paciencia, queda poco para que se pronuncie. Un saludo
avatar
José · Vizcaya · Jueves, 06 Abril 2017 | 11:05:48 PM · nº 3758
Hola, tengo irph con La Caixa,desde el año 2000,hasta ahora no estaba seguro de reclamar,pero leyendo los comentarios de Ana de Madrid me animo y voy a presentar lo antes posible mis reclamaciones, gracias.
Responder
Ana · Madrid · Viernes, 07 Abril 2017 | 12:28:47 PM · resp. nº 99
Hola Jose de Vizcaya,

Si tienes alguna cuestión o duda , Llámame 659 47 3902 y te explico todos los pasos a seguir.
avatar
Rags · Madrid-Madrid · Lunes, 03 Abril 2017 | 12:54:13 PM · nº 3757
Tengo hipoteca del 2002 con cláusula IRPH bancos y sin suelo.Estoy en plazo para reclamar? cómo puedo calcular lo que en su caso puedo reclamar? Es necesaria reclamación previa al banco antes de ir a juicio? Creo que salió en una noticia que habían dictado un real decreto en el que se obligaba a reclamar primero a la entidad.
Gracias
Responder
avatar
Belén · Vizcaya · Domingo, 02 Abril 2017 | 05:48:29 PM · nº 3756
Esta Ana de Madrid se las sabe todas.Somos un grupo de afectados porIRPH de Vizcaya y después de la conversación mantenida con ella,no lo hemos dudado y nos hemos puesto en sus manos.Muchas gracias Ana de Madrid, por tu atención,profesionalidad y por compartir tus conocimientos.
Responder
avatar
Camarada IVÁN · Barcelona · Viernes, 31 Marzo 2017 | 11:27:17 AM · nº 3754
Madre mía madre mía!!!!, el que diga que si tienes irph no tienes cláusula suelo es que no tiene ni puñetera (por no poner otra cosa) idea ,si os dicen eso mejor no contratéis.
Responder
Ana · Madrid · Viernes, 31 Marzo 2017 | 08:16:41 PM · resp. nº 88
Con todos mis respetos Susana, pero la información que te han facilitado no es correcta

Si tienes IRPH puedes tener cláusula suelo. Es más, mi hipoteca y otras muchas que he revisado tienen irph y cláusula suelo

La Nulidad se fundamenta en el incumplimiento del control de transparencia,a la hora de comercializar préstamo. Y NO como parece ser te han explicado en que el irph sea manipulable

Si enfocas demanda en base al carácter manipulable del IRPH, CRÉEME las posibilidades de éxito son mínimas. Más que nada, pq la manipulación en el sentido de que las cajas se hubieran puesto de acuerdo para subir interés y así el irph, en todo caso es una cuestión a plantear ante el Tribunal de Defensa de la Competencia.


Ana · Madrid · Viernes, 31 Marzo 2017 | 08:26:28 PM · resp. nº 89
Una caso es que el IRPH sea manipulable/influenciable y, otra muy distinta es acreditar que efectivamente se manipuló
Ana · Madrid · Viernes, 31 Marzo 2017 | 08:27:44 PM · resp. nº 90
Quise decir COSA Y no caso
avatar
Juan Gomez · Barcelona · Jueves, 30 Marzo 2017 | 07:39:52 PM · nº 3749
Hola, yo he consultado IRPH con Susana Moreno, de un despacho de Barcelona, y me estan llevando el caso. En la reunión me sacaron para ver unas sentencias favorables al IRPH. Espero tener suerte.
Responder
avatar
Ana · Madrid · Jueves, 30 Marzo 2017 | 12:10:47 AM · nº 3748
AVISO, a los que les corresponda la AUDIENCIA de Vizcaya y Álava pueden demandar ya, están declarando la NULIDAD.
Responder

Mostrando 3451–3460 de 5754 comentarios · Página 346 de 576

Dejar comentario

Visitas: 5.214