
IRPH

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Hay un momento concreto, no abstracto, en el que la cuota deja de caber. No es “el IRPH en general”: es el recibo de este mes, el saldo de la cuenta y el día en que el banco va a pasar el cargo. Si tu préstamo va referenciado al IRPH, esa cifra cambia cada revisión y el susto no siempre coincide con el titular de la prensa.

El índice se publica hacia el día 20. Tu banco lo aplica en la fecha de revisión que pone la escritura, no al día siguiente del BOE. Por eso una familia puede estar al día en marzo y ahogada en julio sin haber “dejado de pagar” a propósito. Lo primero es separar tres palabras que el comercial mezcla: carencia, aplazamiento e impago.

Clave: no firmes un “acuerdo de facilidades” el mismo día que te lo leen por teléfono. Pide el texto, calcula la cuota nueva con el simulador de revisión y mira qué derechos cedes.
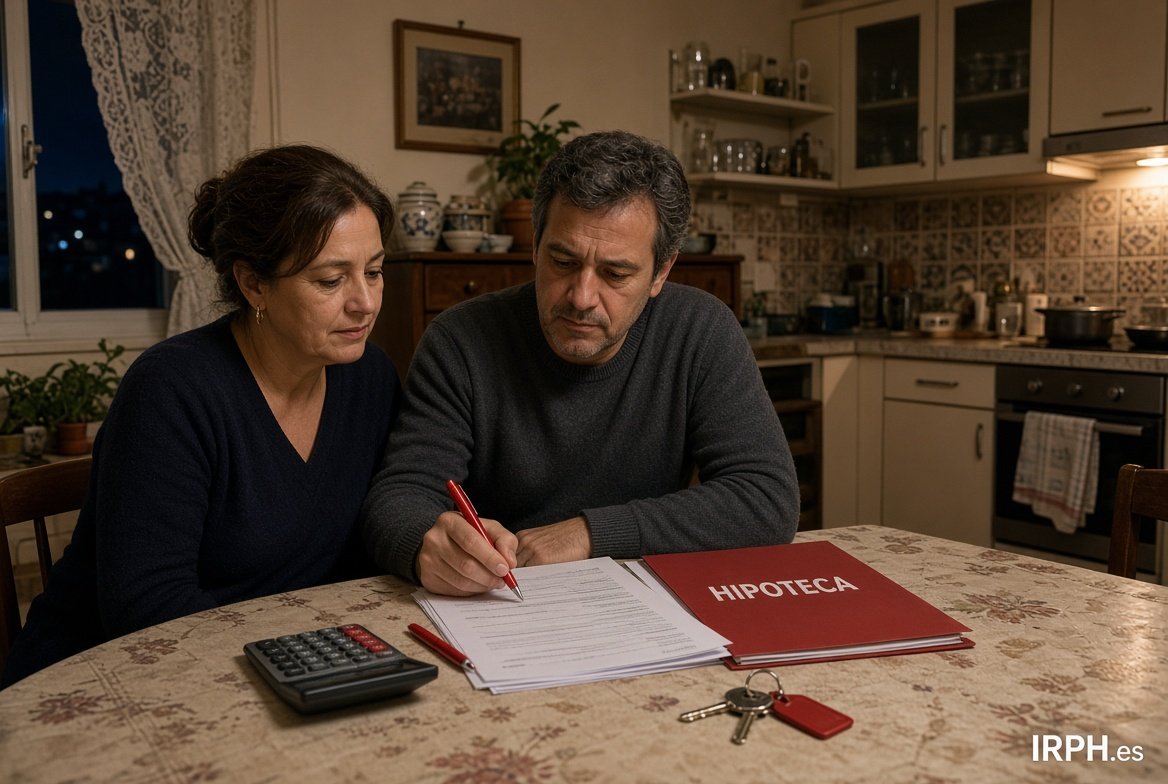
Pareja revisando la escritura y la cuota de una hipoteca IRPH en la cocina

Tres palabras que no son lo mismo

Carencia suele significar que durante un plazo pagas solo intereses, o incluso no pagas cuota, y el capital se queda quieto o crece. La letra pequeña decide si esos meses se añaden al final o se comprimen después. Una carencia “que alivia” puede alargar años el préstamo.

Aplazamiento o fraccionamiento es mover recibos concretos: este mes no se carga, se reparte en los siguientes. No perdona deuda. Solo la empuja. Si el IRPH sigue alto, empujas una bola más cara.

Impago es no atender el recibo sin un pacto escrito. Ahí entran intereses de demora, comisión por reclamación y, si se acumulan cuotas, el riesgo de vencimiento anticipado. No es un “descanso informal”. Es un incumplimiento.

SituaciónQué ocurre con el capitalQué pedir por escrito
Carencia de capitalNo baja (o sube si capitalizan intereses)Plazo, tipo aplicable, si hay capitalización
Aplazamiento de 1–3 recibosSigue igual; se desplazan vencimientosCalendario nuevo y coste total
Impago sin pactoSigue igual + mora + comisionesNo hay pacto: hay reclamación

Antes de llamar: tres números de tu escritura

El índice: IRPH Entidades u otro. No mezcles con Euríbor. El valor vigente está en IRPH hoy y el histórico en IRPH histórico.

El diferencial y la fecha de revisión. Sin eso no sabes si el recibo de este mes ya lleva el IRPH nuevo o todavía el anterior.

El capital pendiente y los años que quedan. Con eso el simulador de hipoteca te dice qué cuota saldría si el índice baja, si amortizas o si alargas plazo.

Si no tienes esos tres datos, la conversación con el banco es teatro: ellos hablan de “ayudarte” y tú no puedes contrastar la cifra.

Qué pedir en la primera llamada (y qué no aceptar ahí)

Pide, por escrito o por la app del banco, una propuesta con: nueva cuota, duración, TAE resultante, comisiones y si el acuerdo incluye una renuncia a reclamar el IRPH u otras cláusulas. Esa última frase es el núcleo de muchos “alivios”.

Un recorte de 40 euros al mes a cambio de cerrar para siempre una reclamación por falta de transparencia puede ser un mal negocio. Calcula primero cuánto pagas de más con la calculadora IRPH vs Euríbor y luego mira la oferta.

No firmes en la oficina “para salir del paso”. Pide 48 horas. Lee en casa. Si el texto habla de novación, transacción o finiquito, no es un aplazamiento: es un contrato nuevo.

Carencia útil y carencia trampa

Una carencia corta (tres o seis meses) para cubrir un paro, una baja o una obra inesperada puede ser herramienta. Tiene sentido si hay fecha de reingreso de ingresos y si los intereses de esos meses no se capitalizan de forma opaca.

Una carencia larga que añade años, sube el diferencial o te ata a un seguro nuevo suele ser un crédito disfrazado de favor. Pregunta en voz alta: “¿cuánto habré pagado de más al final del préstamo?”. Si no saben contestarte, no es un favor: es un producto.

Compara la carencia con una amortización parcial pequeña. A veces conviene vender un coche o recortar un gasto y meter 2.000 euros a capital, no alargar el IRPH dos años más.

Impago: el reloj no es el de las redes

Un recibo devuelto no es un desahucio. Pero el segundo y el tercero activan protocolos internos. El banco puede ofrecer refinanciación, incluirte en ficheros si se cumplen los requisitos legales, o iniciar reclamación. El Código de Buenas Prácticas existe para determinados perfiles de vulnerabilidad; no es automático ni para todas las hipotecas.

Si crees que encajas en un código de protección, pregunta por el nombre exacto de la norma y los documentos (IRPF, certificado de empadronamiento, escritura). No aceptes un “ya te lo gestionamos” sin registro de entrada.

Paralelamente, el IRPH de tu contrato puede ser revisable en transparencia. Eso no paraliza solo el recibo de este mes, pero sí cambia la estrategia: no regales esa vía en un finiquito para ahorrarte dos cuotas.

Papeles que sí y firmas que no

  • Recibos de los últimos 12 meses y carta de la última revisión.
  • Escritura completa, no solo la primera hoja.
  • Simulación propia con el IRPH actual de IRPH.es.
  • Renuncia genérica a “acciones presentes y futuras” sobre el índice.
  • Seguro o tarjeta “porque si no no hay carencia”.
  • Cambio de titular o avalista nuevo sin asesoramiento.

Un orden que se puede ejecutar esta semana

Día 1: baja el PDF del último IRPH en IRPH BOE y anota el valor de tu mes de revisión. Día 2: mete capital, plazo y diferencial en el simulador. Día 3: escribe al banco pidiendo propuesta por escrito, sin firmar nada en ventanilla.

Si quieres contrastar cómo lo han hecho otros, el foro IRPH sirve para trámites y bancos, no como sentencia. Si el caso mezcla revolving, cláusula de vehículo o una escritura opaca, la caja de AMILCA ABOGADOS en la portada es un canal de consulta, no un atajo mágico.

Cierre útil: la cuota que no llega se atiende con números y con un papel que puedas releer. El IRPH se actualiza cada mes; tu firma, si cedes derechos, no se actualiza: se queda.

Comentarios

avatar
María · Miércoles, 25 Marzo 2009 | 10:55:00 AM · nº 704
Churri gracias por lo q me dices de los agentes de la propiedad homologados,en el peor de los casos ya se que existen y al menos no tendríamos que vender por 4 duros.
Tagleton y Juan,ya me sale,y efectivamente se corresponde con lo q me dijeron ayer q me iba a bajar.
Juan,creo q me dijiste q diera las llaves al banco por q yo aún no había comentado q teniamos avales.En cualquier caso quiero pensar que nadie que aconseja en un foro lo hace malintencionadamente sino para intentar ayudar en la medida de lo posible.
Al fin y al cabo todos estamos en el mismo barco,unos con mejores condiciones y otros peores..
Responder
Nurita16 · barcelona · Martes, 13 Nov. 2018 | 10:38:36 AM · resp. nº 704
Buenos días

Yo también he mandado un agradecimiento, la verdad que muchos vamos muy ajustados, y otros al límite de gastos, que algunos meses no llegamos a fin de mes.... a ver si sale ya la sentencia y de este modo todos podemos ir un poquito mas holgados.
Y hemandado mi correo dario al TJEU
avatar
JAVIER · Miércoles, 25 Marzo 2009 | 09:52:47 AM · nº 702
Hola a todos. Yo tambien estoy con UCi y quisiera saber si alguien me puede calcular en cuanto se me quedaría la hipoteca ahora mismo. Mi hipoteca es el IRPH de cajas - 0,10 de diferencial. El capital amortizado es 230.000 euros. A mi la revision me la hacen semestral y me toca en Mayo con el IRPH de abril pero me gustaría saber en cuanto estaría ahora con el IRPH de febrero. Por otro lado quisiera saber que tal están las condiciones del IRPH -0,10.

Un saludo y gracias de antemano
Responder
Israellobo · Toledo · Martes, 13 Nov. 2018 | 08:22:03 AM · resp. nº 702
Yo llevo diez años y me tienen quenado ,no quiero pensar tú. Ahora me ha bajado la hipoteca 9 € y me han dicho que me van a devolver esa diferencia desde que en 2013 nos congelaron el interés porque estaba mal calculado. Deseando que llegue la respuesta de Europa aunque con buenas sensaciones oyendo a los expertos.
avatar
arturo · Miércoles, 25 Marzo 2009 | 09:20:25 AM · nº 701
para elisabeth

lee el contrato del prestamo y sabras que mes te aplican, lo normal es que te apliquen el de julio con lo que te bajará bastante, de 300 a 400€. es cierto que es dificil que te de otra entidad una hipoteca, te digo lo mismo que a maria, piensate la posibilidad de ceder el inmueble al banco.
Responder
lourdes · ciudad de los caballeros · Sábado, 10 Nov. 2018 | 06:52:54 PM · resp. nº 701
bueno, y otro efecto es que así parece que has tenido que cambiar la ley, y con la ley que había no se puede reclamar el impuesto al banco, y como la nueva no puede tener carácter retroactivo, es decir, tratando de que la gente no reclame el impuesto, y de las gracias a la vez. y que los pobres bancos estaban cumpliendo la ley que había, y el pobre pleno también, todo falso. el supremo tiene la obligación de anular las normas ilegales que se oponen a otras de mayor rango, va en su sueldo. los jueces de instancia, tienen la obligación de no aplicarlas, y el supremo de anularlas definitivamente. y con este reglamento que establecía una excepción contraria a la ley para el caso de las hipotecas que tocaba pagar a los bancos, estuvimos más de 20 años, y cuando por fin se elimina, van y montan el número del pleno y posterior decreto ley para que la gente no lo reclame.
avatar
arturo · Miércoles, 25 Marzo 2009 | 09:07:43 AM · nº 700
el de abajo es el comentario que dice alberto que no ve
Responder
lourdes · ciudad de los caballeros · Sábado, 10 Nov. 2018 | 06:38:02 PM · resp. nº 700
yo dejo esta noticia, el famoso decreto ley del impuesto de las hipotecas, tras lo del del supremo, a quien tiene por objeto disculpar, y cuyo único castigo es la "autocrítica", claro, así luce... https://cincodias.elpais.com/cincodias/2018/11/09/midinero/1541746248_240594.html

el gobierno, como Lesmes, hace el paripé como si la ley no estuviera clara, cuando lo que pasaba era que el REGLAMENTO de menor rango que aprueba sólo el gobierno de turno, era contrario a la ley, y por eso se había anulado por el TS, antes del famoso pleno, que sin embargo no podía ya restablecerlo. Por el texto del decreto ley, pareciera que el caso de la hipoteca se regula de forma distinta que el común de actos jurídicos documentados, cuando no es así, del primer párrafo que ya había, se deriva indefectiblemente que el banco paga el impuesto, ya que es el que adquiere, el derecho real de hipoteca, y el interesado, en documentarla como deuda, como cualquier acreedor. así que, para disculpar al pleno del supremo, y a Lesmes, ahora la ley que estaba perfectamente bien, da un poco la risa porque el primer párrafo ya estaba y el segundo párrafo es reiterativo.
avatar
arturo · Miércoles, 25 Marzo 2009 | 09:05:20 AM · nº 699
Martes, 10 de Marzo del 2009 a las 05:04:56 PM

Saludos emilio, la propuesta que te hace uci con esa reduccion de cuota es una solucion de emergencia que te recomiendo que aceptes antes de seguir sin pagar la cuota, porque sino tus problemas van a ir creciendo mucho mas, dicha bajada es simplemente que lo que dejas de pagar te lo van a añadir a la cantidad que te queda por pagar, es decir, vas a capitalizar hipoteca y cuando se te cumpla ese plazo temporal le deberas al banco mas dinero que ahora, pero en estas situaciones de crisis es preferible eso y esperar a que vengan tiempos mejores y por lo menos no pasar a su lista de impagados porque entonces es cuando van a ir a por ti sin piedad. Suerte y adelante


Comentario número: 427

Comentó alberto


Responder
lourdes · ciudad de los caballeros · Sábado, 10 Nov. 2018 | 06:19:23 PM · resp. nº 699
la idea es que aunque ganes, el banco recurra al supremo, y que el supremo te tumbe la sentencia a favor del banco, porque es la actual jurisprudencia del supremo, por eso el tema está en Europa, para poder saltarse esa jurisprudencia sin que te la tumbe el supremo cuando llegue ahí, y la peña, en general está esperando a esa respuesta de Europa. Si alguien ha ganado y el banco no ha recurrido es que es un montaje del banco, es decir, un enchufado al que se le perdonan todo a costa de lo que luego les cobran de más o no les devuelven a otros. yo no me fiaría.
avatar
alberto · Miércoles, 25 Marzo 2009 | 08:46:22 AM · nº 698
Para arturo, desde luego tienes un ojo clinico que no tiene precio, te aseguro que a los de uci les tengo el mismo "cariño" y puedo tener hacia ti, no me digas que solo pretendes ayudar, en este caso a maria, recomendandola que entregue las llaves al banco y en paz cuando sabes de sobra que eso en este pais lo unico que te puede traer son problemas y la ruina, por lo tanto si tus comentarios no son malintencionados desde luego son desinformados por decirlo de alguna manera, asi que si vas a dar una opinion para pretender ayudar como hacemos la gran mayoria de aqui que sea con conocimiento y si no mejor no opinar. PD: en cuanto a lo del comentario 427 no se a que te refieres porque a mi me sale en ese comentario un tal jose.
Responder
lourdes · ciudad de los caballeros · Sábado, 10 Nov. 2018 | 06:09:47 PM · resp. nº 698
la pregunta solicitada por el hipotecado era la de la someter a la transparencia, pero el juez cuando la admitió añadió de su cosecha que entonces tenía que anularse el contrato, y el hipotecado salía perjudicado, lo cual es falso, ni el hipotecado demandante entiende que tiene que anularse el contrato, ni si se anulara perjudicaría al hipotecado, ya que el art. 1303 del CC que establece la reciprocidad, es para cuando no hay ningún culpable de la causa de nulidad, como no ocurre si el banco tenía la obligación de explicarte y no lo hizo, en cuyo caso, el art a aplicar es el 1306CC que implica que el banco devuelve todo pero tu no tienes que devolverle al banco, ni siquiera el principal. pero este artículo ha sido totalmente ignorado por el juez que elevó la pregunta, así que pidió poder especial para cambiar el contrato, lo que está prohibido por la UE,con la excusa de ser para evitar el perjuicio al consumidor. Todo esto atribuyéndolo a la pregunta solicitada por el hipotecado, como si el mismo estuviera de acuerdo. Y ya habéis oído la frase de moda del gobierno de a ver si voy a estar dando café a quien no lo ha pedido. La comisión se ha plegado en todo al juez que elevó la pregunta.Y no es que te quiera cambiar al Euribor por el interés que queda sino por el interés que era nulo, es decir, desde el principio. Algo que no se sostiene en modo alguno con la ley y jurisprudencia europea. Así que a ver que hace el Tribunal. Pero si quereis enviar algún mensaje al TJUE, debería de ser con esta información, que lo que excede de la transparencia no fue solicitado por el hipotecado, y que en nuestra legislación existe el art. 1306CC, para el caso en el que una parte es responsable de la causa de nulidad del contrato.
avatar
Elizabeth · Miércoles, 25 Marzo 2009 | 07:47:31 AM · nº 697
Gracias Arturo por tu respuesta.
El año pasado cuando me hicieron la revisión y me subio 120 euros de golpe.
Fui a hablar con La Caixa y me dijeron que la revisión me la habían hecho con el
Valor de irph de Julio, por eso deduzco que este año será igual. A cuanto me quedaría??.
Me gustaría cambiarme de banco pero el piso en su día me lo compre con mi hermana asumiendo yo todos los gastos pero ahora ella esta en el paro cobrando una miseria y mi aval se marcho par Ecuador su país. Osea que a mi sola imposible que me den una hipoteca siendo.
Recuerdo mis condiciones soy Elizabeth la de la hipoteca a 40 años con irph+0 y mi cuota actual es de 1058 solo intereses con carencia de 10años.
No puedo cambiar de entidad bancaria tengo la esperanza que me baje la cuota pero puede darse el caso de que me engañen y aunque el año pasado me hicieron la revisión con el irph de julio este año me la hagan con el irph de otro mes es posible esto?. Si es como el año pasado cuanto mas o menso me quedaría???

Responder
Al · A Coruña · Sábado, 10 Nov. 2018 | 04:38:15 PM · resp. nº 697
Gracias Alejandro, estas noticias nos vienen muy bien a todos para mantener los ánimos.
avatar
arturo · Martes, 24 Marzo 2009 | 09:19:21 PM · nº 696
para maria

si ves el comentario 427 de alberto, puede que llegues a la misma conclusion que acabo de llegar yo, sospecho que trabaja para la uci.
Responder
Miguel · Elche · Sábado, 10 Nov. 2018 | 10:43:12 AM · resp. nº 696
Jordi lo que se pide es que el Irph se someta al control de transparencia,así que esa sería su sentencia.Entonces el banco tendría que acreditar que te lo explico y te dio a elegir.Ya sería el juez español el que sentenciados nuestro caso,y a diferencia de lo del impuesto es que esto sería una estafa y por tanto deberían devolverte todo el dinero pagado.Luego para referenciarte el tipo de interés sería a criterio tb del juez,aunque han habido sentencias en las que ha instado a que se pongan de acuerdo banco y cliente.Lo más normal es que pusieran euribor más el diferencial que tengamos.
Yo estoy desilusionado,ya no espero nada,pero veremos a ver.Suerte y paciencia
avatar
arturo · Martes, 24 Marzo 2009 | 09:13:25 PM · nº 695
para maria

no hay ninguna mala intención en mis comentarios, un préstamo de 300.000€ a treinta años, por muy buen interes que tengas, te va a salir por unos 1500€ al mes, te lo digo porque yo tengo uno a irph-1 y me empezó por 1475€, ahora esta en 1700€ y volverá a bajar...la cuestión es que si no tuvieras avales tengo muy claro que en tu situación dejaría de pagar, que se queden con el piso y me iba de alquiler, ademas te digo que los de la uci son los mayores chorizos del mundo, no tienes mas que mirar los comentarios de este foro. es verdad lo que dice alberto no debes hacer caso de comentarios en internet, pero eso lo sabemos todos. aun así aqui hay personas que pretendemos ayudar sin ningun interes, solo porque nos sentimos asfixiados como tu.
Responder
rosario · santoña · Miércoles, 07 Nov. 2018 | 06:34:52 PM · resp. nº 695
pero qué se elevará al TJUE, la sentencia del supremo que anuló el reglamento que decía que el impuesto lo pagaba el consumidor? las sentencias pendientes posteriores que ya irremediablemente sin el reglamento y sólo con la ley, que no lo atribuía al consumidor, se resuelven por el pleno atribuyéndolo al consumidor? y qué va a hacer el gobierno, porque si el reglamento está anulado, que era el que atribuía el impuesto al consumidor, para qué sirve derogarlo? y si la ley no lo atribuye para qué va a cambiarla? lo que habría que llevar a la justicia de la UE, no sería la denuncia penal contra estos jueces, que se encargan ellos mismos de inadmitir desde la sala 61? qué dice la constitución cuando el golpe de estado lo dan los jueces del supremo en asociación criminal?
avatar
AGA · Martes, 24 Marzo 2009 | 08:53:49 PM · nº 694
PARA VANESA. SI SE PUEDE CAMBIAR EN LA CAIXA EL IRPH POR EL EURIBOR. ME HAN OFRECIDO CAMBIAR IRPH+0,25 POR EURIBOR+1 LOS GASTOS QUE ME HAN COMENTADO SON 300 € DE COMISION PARA LA CAIXA Y UNOS 200 € DE GASTOS DE NOTARIA AL SER UNA NOVACION (ESTOS IMPORTES PUEDEN VARIAR EN FUNCION DE LA CUANTIA DE TU HIPOTECA)
NO TENGO MUY CLARO SI HACER LA OPERACION PUESTO QUE ESPERO QUE EL IRPH BAJE BASTANTE
Responder
FERNANDO · SEGURA · Miércoles, 07 Nov. 2018 | 05:12:37 PM · resp. nº 694
alguien tiene el texto de la declaración o resolución o sentencia o lo que sea del pleno este del supremo? yo es que no entiendo como se puede convocar un pleno para algo que es de libro,ni qué competencias pueden tener los jueces en la macroeconomía como por ejemplo los mercados financieros, ni cómo se puede aplicar en una sentencia posterior, ni por el supremo ni por nadie un reglamento que ya ha sido anulado en una sentencia firme del supremo. porque cambiar el criterio no significa poder anular la sentencia anterior que anuló el reglamento, y lo que el supremo no tiene la capacidad es de inventarse otro distinto que impida la aplicación de la ley sin el reglamento. Si lo que ahora están haciendo es usar la ley sin el reglamento, que es lo único que pueden hacer, para cascar este impuesto igualmente a los consumidores, ya no es prevaricación, es golpe de estado judicial.

Mostrando 5251–5260 de 5754 comentarios · Página 526 de 576

Dejar comentario

Visitas: 4.502