
IRPH

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Hay un momento concreto, no abstracto, en el que la cuota deja de caber. No es “el IRPH en general”: es el recibo de este mes, el saldo de la cuenta y el día en que el banco va a pasar el cargo. Si tu préstamo va referenciado al IRPH, esa cifra cambia cada revisión y el susto no siempre coincide con el titular de la prensa.

El índice se publica hacia el día 20. Tu banco lo aplica en la fecha de revisión que pone la escritura, no al día siguiente del BOE. Por eso una familia puede estar al día en marzo y ahogada en julio sin haber “dejado de pagar” a propósito. Lo primero es separar tres palabras que el comercial mezcla: carencia, aplazamiento e impago.

Clave: no firmes un “acuerdo de facilidades” el mismo día que te lo leen por teléfono. Pide el texto, calcula la cuota nueva con el simulador de revisión y mira qué derechos cedes.
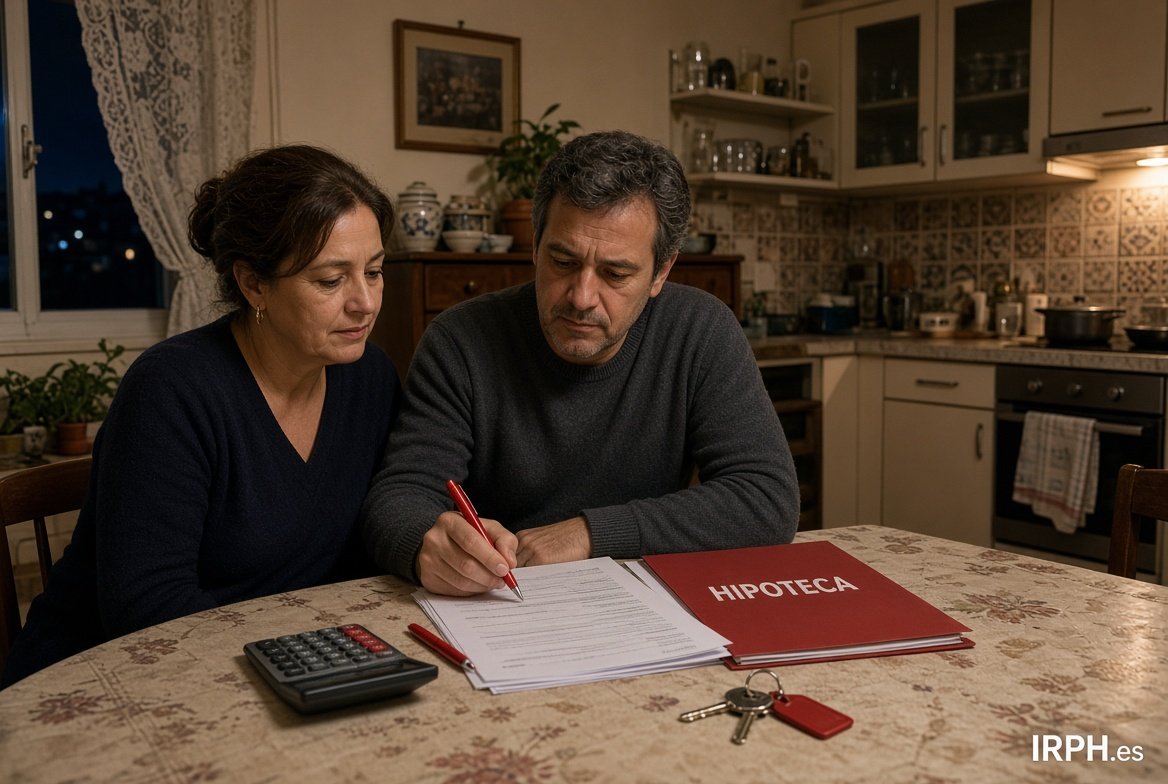
Pareja revisando la escritura y la cuota de una hipoteca IRPH en la cocina

Tres palabras que no son lo mismo

Carencia suele significar que durante un plazo pagas solo intereses, o incluso no pagas cuota, y el capital se queda quieto o crece. La letra pequeña decide si esos meses se añaden al final o se comprimen después. Una carencia “que alivia” puede alargar años el préstamo.

Aplazamiento o fraccionamiento es mover recibos concretos: este mes no se carga, se reparte en los siguientes. No perdona deuda. Solo la empuja. Si el IRPH sigue alto, empujas una bola más cara.

Impago es no atender el recibo sin un pacto escrito. Ahí entran intereses de demora, comisión por reclamación y, si se acumulan cuotas, el riesgo de vencimiento anticipado. No es un “descanso informal”. Es un incumplimiento.

SituaciónQué ocurre con el capitalQué pedir por escrito
Carencia de capitalNo baja (o sube si capitalizan intereses)Plazo, tipo aplicable, si hay capitalización
Aplazamiento de 1–3 recibosSigue igual; se desplazan vencimientosCalendario nuevo y coste total
Impago sin pactoSigue igual + mora + comisionesNo hay pacto: hay reclamación

Antes de llamar: tres números de tu escritura

El índice: IRPH Entidades u otro. No mezcles con Euríbor. El valor vigente está en IRPH hoy y el histórico en IRPH histórico.

El diferencial y la fecha de revisión. Sin eso no sabes si el recibo de este mes ya lleva el IRPH nuevo o todavía el anterior.

El capital pendiente y los años que quedan. Con eso el simulador de hipoteca te dice qué cuota saldría si el índice baja, si amortizas o si alargas plazo.

Si no tienes esos tres datos, la conversación con el banco es teatro: ellos hablan de “ayudarte” y tú no puedes contrastar la cifra.

Qué pedir en la primera llamada (y qué no aceptar ahí)

Pide, por escrito o por la app del banco, una propuesta con: nueva cuota, duración, TAE resultante, comisiones y si el acuerdo incluye una renuncia a reclamar el IRPH u otras cláusulas. Esa última frase es el núcleo de muchos “alivios”.

Un recorte de 40 euros al mes a cambio de cerrar para siempre una reclamación por falta de transparencia puede ser un mal negocio. Calcula primero cuánto pagas de más con la calculadora IRPH vs Euríbor y luego mira la oferta.

No firmes en la oficina “para salir del paso”. Pide 48 horas. Lee en casa. Si el texto habla de novación, transacción o finiquito, no es un aplazamiento: es un contrato nuevo.

Carencia útil y carencia trampa

Una carencia corta (tres o seis meses) para cubrir un paro, una baja o una obra inesperada puede ser herramienta. Tiene sentido si hay fecha de reingreso de ingresos y si los intereses de esos meses no se capitalizan de forma opaca.

Una carencia larga que añade años, sube el diferencial o te ata a un seguro nuevo suele ser un crédito disfrazado de favor. Pregunta en voz alta: “¿cuánto habré pagado de más al final del préstamo?”. Si no saben contestarte, no es un favor: es un producto.

Compara la carencia con una amortización parcial pequeña. A veces conviene vender un coche o recortar un gasto y meter 2.000 euros a capital, no alargar el IRPH dos años más.

Impago: el reloj no es el de las redes

Un recibo devuelto no es un desahucio. Pero el segundo y el tercero activan protocolos internos. El banco puede ofrecer refinanciación, incluirte en ficheros si se cumplen los requisitos legales, o iniciar reclamación. El Código de Buenas Prácticas existe para determinados perfiles de vulnerabilidad; no es automático ni para todas las hipotecas.

Si crees que encajas en un código de protección, pregunta por el nombre exacto de la norma y los documentos (IRPF, certificado de empadronamiento, escritura). No aceptes un “ya te lo gestionamos” sin registro de entrada.

Paralelamente, el IRPH de tu contrato puede ser revisable en transparencia. Eso no paraliza solo el recibo de este mes, pero sí cambia la estrategia: no regales esa vía en un finiquito para ahorrarte dos cuotas.

Papeles que sí y firmas que no

  • Recibos de los últimos 12 meses y carta de la última revisión.
  • Escritura completa, no solo la primera hoja.
  • Simulación propia con el IRPH actual de IRPH.es.
  • Renuncia genérica a “acciones presentes y futuras” sobre el índice.
  • Seguro o tarjeta “porque si no no hay carencia”.
  • Cambio de titular o avalista nuevo sin asesoramiento.

Un orden que se puede ejecutar esta semana

Día 1: baja el PDF del último IRPH en IRPH BOE y anota el valor de tu mes de revisión. Día 2: mete capital, plazo y diferencial en el simulador. Día 3: escribe al banco pidiendo propuesta por escrito, sin firmar nada en ventanilla.

Si quieres contrastar cómo lo han hecho otros, el foro IRPH sirve para trámites y bancos, no como sentencia. Si el caso mezcla revolving, cláusula de vehículo o una escritura opaca, la caja de AMILCA ABOGADOS en la portada es un canal de consulta, no un atajo mágico.

Cierre útil: la cuota que no llega se atiende con números y con un papel que puedas releer. El IRPH se actualiza cada mes; tu firma, si cedes derechos, no se actualiza: se queda.

Comentarios

avatar
Juan · Martes, 24 Marzo 2009 | 06:38:42 PM · nº 693
Maria, sigue estos pasos en el simulador que te he puesto.
En la carta que te manda UCI todos los meses hay un apartado que pone capital pendiente antes de liquidacion, eso es lo que tienes que poner en la casilla capital del simulador, a ti te queda todo por pagar porque solo has pagado intereses, asi que lo tienes sencillo , luego en la casilla interes anterior pones el interes que en la carta te ponga como tipo interes, ahi te viene sumado ya el IRPH cajas mas tu diferencial, sabiendo cual es el irph cajas, restas y sabras cual es el diferencial que te aplican, si no eres capaz de encontrarlo en las escrituras del prestamo, luego en la casilla plazo años tienes que poner los años que te quedan para pagar todo, que en tu caso como solo pagas intereses sera el total de los años por los que firmaste la hipoteca ya que no te quitas nada de capital, y finalmente en la casilla interes actual pones la suma del IRPH cajas actual mas la de tu diferencial y te le das a calcular, asi te saldra la cuota que pagas actualmente, lo que pagarias de menos si la revision fuese este mes y en cuanto de te quedaria la letra. Evidentemente el descuento sera menor que si lo calculas en julio que sera mas aproximado a lo que te van a descontar realmente. Espero haberte ayudado
Responder
rafaelalomar · inca-mallorca · Miércoles, 07 Nov. 2018 | 07:26:40 AM · resp. nº 693
Hola Isabel.
Si esa cuenta es exclusiva para la hipoteca, no compras nada ni domicilias recibo algo, no deben cobrarte comision alguna pues la cuenta es una obligacion impuesta por el banco, una cuenta de donde poder cobrarte mensualmente la hipoteca.
Si te lo estan cobrando y solo la usas para pagar la hipoteca, reclama la devolucion de la coision de 12 euros.
Saludos, un afectado mas por IRPH desde el 99 en La caixa ( IRPH cajas a CECA a Fijo 4,34).
avatar
tagleton · Martes, 24 Marzo 2009 | 04:59:34 PM · nº 692

Para María: no te salen los cálculos en el simulador porque te faltan datos: por ejemplo, a cuántos años tienes la hipoteca, si la revisión es semestral o anual, o el diferencial de irph que tienes...en todo caso, por la cantidad de la deuda y si dices que tienes 5 años de carencia, preveyendo la caida del irph, seguro que te rebajan más de 300 euros al mes...no lo digo por decir, yo he bajado 285 € en una hipoteca de 35 años (solo intereses por ahora) de 180.000
Responder
esteban · segovia · Martes, 06 Nov. 2018 | 08:43:13 PM · resp. nº 692
hombre, claro, el poder que no tienes consiste en que otro te obedezca, así es como el banco les da poder a los juececitos y los juececitos le devuelven el favor. pero insisto, a ver como van a obligar a nadie a que no obedezca la sentencia firme que pretenden suspender. hay una cosa que se llama ley y la hacen los ciudadanos, no los bancos, y el pleno del supremo no está por encima de ella, y el resto de los jueces y los de europa la conocen, de hecho todos los que saben leer, que en España es obligatorio, la conocen. así que excepto los bancos que han pagado al pleno del supremo, que no son todos, y que no van a pagar a las autonomías este impuesto voluntariamente como les obliga la ley, a los demás no nos significa nada lo que haya dicho o dejado de decir el pleno del supremo, excepto la vergüenza ajena de tener aquí estos delincuentes impunes.
avatar
Churri · Martes, 24 Marzo 2009 | 04:02:14 PM · nº 691
Para María; en algun foro sobre hipotecas he leido:
si el banco no cobra la deuda con la propiedad podria ir contra los avalistas.Si este asunto llega a via judicial debeis solicitar cuanto antes en el juzgado la "realización por entidad especializada" esto es que cuando no se puede seguir pagando la hipoteca se pide la intervención de agentes de la propiedad homologados por el juzgado.Ponen en venta el piso con limites para que no se venda por debajo del 75% del valor de la tasacion, mientras esto se hace se evita la subasta, hasta que se venda la vivienda.Este proceso permite que no se venda mal y que se subaste a 4 duros.
Siempre hay recursos, lo que no hay que hacer es darse por vencido aun vencido.Saludos
Responder
esteban · segovia · Martes, 06 Nov. 2018 | 08:30:25 PM · resp. nº 691
no si denunciados por prevaricación ya están, pero como son ellos mismos los que tienen que admitir la denuncia y castigarse, pues así estamos, con impunidad absoluta por ser unos delincuentes archiprobados y archiconocidos. este sistema de autocontrol contrario a la constitución lo pusieron nuestros políticos para que a ellos tampoco les aplicasen la ley y todos tan amigos, el país de los delincuentes impunes y la consecuente fiesta para los bancos que les pagan para ello.
avatar
María · Martes, 24 Marzo 2009 | 12:51:45 PM · nº 690
Para Alberto y Juan:
GRACIAS CHICOS,acabo de hablar con uci y suponiendo q lo q estoy pagando ahora son todo intereses(digo suponiendo por q por mucho q leo las escrituras todo me suena a chino)más o menos he captado q mis 5 primeros años son todo intereses y me dicen q me bajará bastante.He intentado calcularlo en el simulador que me mencionas juan,pero me faltan datos o no meto algo bien por q no me lo calcula.Así q intentaremos aguantar estos 4 meses y rezaremos para que en julio siga bajando el IRPH.
Y muchas gracias por vuestra opinión,en estos momentos vienen muy bien comentarios esperanzadores.
Responder
esteban · segovia · Martes, 06 Nov. 2018 | 08:24:08 PM · resp. nº 690
pero eso quien lo tiene que obedecer y por que? ese tramite del pleno no existe en nuestro sistema legal. nos van a obligar a obedecerlo a los demás? cómo? lo que hay que obedecer es la sentencia firme. Y el reglamento es nulo de pleno derecho porque se opone a la ley, y está legalmente anulado. Así que se llegará al supremo, y cuando aplique lo que hoy ha dicho, en contra de la ley, pues se va a europa como siempre. es lo de siempre con estos chorizos, como son impunes nos roban el tiempo de la vida, pero que no crean que nadie lo va a obedecer excepto esos 8 delincuentes impunes, que se obedecen así mismos, claro.
avatar
alberto · Martes, 24 Marzo 2009 | 12:10:40 PM · nº 688
Para maria, llevas toda la razon, entregar las llaves al banco no es tan facil como en eeuu, aqui las primeras garantias a las que se va a acojer el banco para cubrir su deuda va a ser la vivienda pero despues de estar un monton de meses acumulandose una burrada de intereses desproporcionados, si con la subasta de la vivienda no llega a pagar la deuda van a tirar de los avalistas con sus bienes,nominas o lo que este escriturado, asi que no hagas caso de esos consejos malintencionados de que entregues las llaves del banco y en paz porque la jugada te iba a salir muy cara, lo mas importante es intentar llegar a un pacto con el banco para intentar facilitar las cuotas hasta que te llegue la revision proxima en la que seguro ya notaras una buena bajada de la letra. Hay que aguantar el tiron como sea.
Responder
Sandra Esteller Fuster · Manlleu · Martes, 06 Nov. 2018 | 02:38:29 PM · resp. nº 688
Que verdad,no puedo estar mas de acuerdo. Ellos hacen caer la borsa para presionar. Pues nosotros tendriamos que hacer lo mismo con la cuota de la hipoteca en massa. No pagarla. Uno detras de otro. A ver quien presiona a quien. Aun tienen el morro de decir bien claro, que si tienen que pagarlo los bancos lo acabaremos pagando nosotros por que nos subiran los diferenciales y las comisiones. Si es que si no hacemos nada somos tontos.[centrar][/centrar]
avatar
juan · Martes, 24 Marzo 2009 | 11:37:04 AM · nº 687
Para Maria, comentario 493, te va a bajar, el tipo de intertes que tienes es IRPH cajas mas el diferencial que te figure en el prestamo hipotecario, ya que asi lo hace UCI , con todo el mundo, para tu proxima revision el IRPH estara al 3- 3´25 mas el diferencial, cojete un simulador de hipotecas y ves en cuanto de te va a quedar, comparandolo con el interes que pagas ahora, en cantidad pones lo que te queda por pagar y en tiempo lo mismo, los años que te queden, pones el interes que te pusieron en tu ultima revision que figura en las cartas que te manda uci a casa y luego pones el del mes anterior a la revision de cuota que es el quete van a aplicar en la proxima revision, el irph del mes anterior se publica el dia 20 del mes en curso y lo puedes mirar en esta pagina mismo. te dejo la direccion de un simulador que esta muy bien.
lashipotecas.es/revision_hipoteca.php
ponle delante las tres w de rigor que si no no me dejaba ponerlo
Responder
Marisa · Valladolid · Martes, 06 Nov. 2018 | 01:41:28 PM · resp. nº 687
BRAVO coño!!! no podría estar más de acuerdo!!
avatar
María · Martes, 24 Marzo 2009 | 10:43:32 AM · nº 685
Hola Arturo(comentario 684)Creo q no es tan fácil entregar la casa al banco,me suena q eso en EEUU es factible,pero aquí se quedan con la casa y todavía les debes dinero.Yo no entiendo nada,pero si de verdad eso se puede hacer dime como,no lo dudaría ni un momento!!y además,nosotros tenemos a nuestros padres de avales¿que pasaría con ellos?.Gracias por tu atención arturo,un saludo.
Responder
lourdes · rodiezno · Lunes, 05 Nov. 2018 | 04:15:38 PM · resp. nº 685
No pueden ganar nada, excepto hundirse más rápido en el fango. Los pobres bancos españoles supervivientes que heredaron por 1 euro en algunos casos, unas hipotecas por las que están cobrando un interés cuatro veces mayor que el que cobran el resto de bancos europeos. No os dan penita?
avatar
arturo · Martes, 24 Marzo 2009 | 07:47:18 AM · nº 684
para maria y avefenix
a veces es mejor decirle al banco que se quede con la vivienda y en paz
quitar la nomina de la cuenta para evitar embargos
Responder
LOURDES · RODIEZNO · Lunes, 05 Nov. 2018 | 04:09:35 PM · resp. nº 684
Mucho me temo que el TS se va a hundir todavía más en el fango, y va a intentar impedir las demandas por jurisprudencia, esto ya supera el subrealismo. Un reglamento nulo de pleno derecho porque establecía una excepción contraria a la ley que desarrolla, no es que se estuviese cumpliendo la ley vigente hasta ese momento, ni tampoco que haya que poner otro reglamento en su lugar. Es que no se estaba cumpliendo la ley, puesto que la ley es superior al reglamento, que aprueba el gobierno de turno por su sola voluntad, de forma que si es contrario a la ley no se tiene que aplicar. Los bancos sobornan al gobierno de turno como es claro contra la ley vigente, y luego dicen que ellos cumplían con la ley vigente, qué poca vergüenza.
avatar
arturo · Martes, 24 Marzo 2009 | 07:45:15 AM · nº 683
para didac
como te apliquen el irph de dicicembre pagaras mas, leete el contrato del rpestamo hipotecario
Responder
Isabel · Cadiz · Lunes, 05 Nov. 2018 | 07:45:50 AM · resp. nº 683
Alejandro, pues si van a ganar, por que desde el minuto uno, se dieron cuenta, que habían metido la pata, y que asin se les perjudicaba a ellos, no a nosotros, una pena, os seguimos animando, que no mandéis 1 email, mandar muchos, y asin a ver si nos escuchan, os doy las gracias por ello, que tengáis un buen día, Isa
avatar
arturo · Martes, 24 Marzo 2009 | 07:34:29 AM · nº 682
para maria y avefenix
yo que vosotros le diria al banco que se
Responder
Al · A Coruña · Domingo, 04 Nov. 2018 | 09:22:32 PM · resp. nº 682
No sé por qué no consigues enviar el mensaje, prueba a insistir a ver si hay suerte t lo envía

Mostrando 5261–5270 de 5754 comentarios · Página 527 de 576

Dejar comentario

Visitas: 4.505