
IRPH

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Hay un momento concreto, no abstracto, en el que la cuota deja de caber. No es “el IRPH en general”: es el recibo de este mes, el saldo de la cuenta y el día en que el banco va a pasar el cargo. Si tu préstamo va referenciado al IRPH, esa cifra cambia cada revisión y el susto no siempre coincide con el titular de la prensa.

El índice se publica hacia el día 20. Tu banco lo aplica en la fecha de revisión que pone la escritura, no al día siguiente del BOE. Por eso una familia puede estar al día en marzo y ahogada en julio sin haber “dejado de pagar” a propósito. Lo primero es separar tres palabras que el comercial mezcla: carencia, aplazamiento e impago.

Clave: no firmes un “acuerdo de facilidades” el mismo día que te lo leen por teléfono. Pide el texto, calcula la cuota nueva con el simulador de revisión y mira qué derechos cedes.
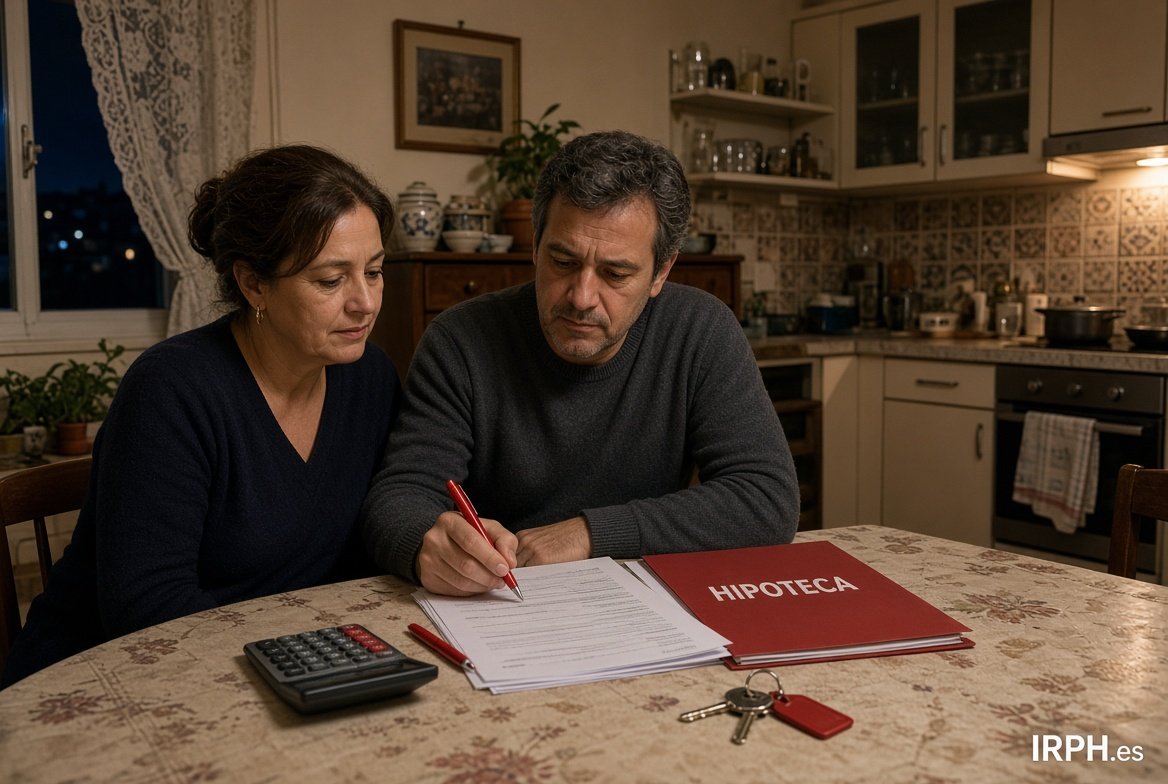
Pareja revisando la escritura y la cuota de una hipoteca IRPH en la cocina

Tres palabras que no son lo mismo

Carencia suele significar que durante un plazo pagas solo intereses, o incluso no pagas cuota, y el capital se queda quieto o crece. La letra pequeña decide si esos meses se añaden al final o se comprimen después. Una carencia “que alivia” puede alargar años el préstamo.

Aplazamiento o fraccionamiento es mover recibos concretos: este mes no se carga, se reparte en los siguientes. No perdona deuda. Solo la empuja. Si el IRPH sigue alto, empujas una bola más cara.

Impago es no atender el recibo sin un pacto escrito. Ahí entran intereses de demora, comisión por reclamación y, si se acumulan cuotas, el riesgo de vencimiento anticipado. No es un “descanso informal”. Es un incumplimiento.

SituaciónQué ocurre con el capitalQué pedir por escrito
Carencia de capitalNo baja (o sube si capitalizan intereses)Plazo, tipo aplicable, si hay capitalización
Aplazamiento de 1–3 recibosSigue igual; se desplazan vencimientosCalendario nuevo y coste total
Impago sin pactoSigue igual + mora + comisionesNo hay pacto: hay reclamación

Antes de llamar: tres números de tu escritura

El índice: IRPH Entidades u otro. No mezcles con Euríbor. El valor vigente está en IRPH hoy y el histórico en IRPH histórico.

El diferencial y la fecha de revisión. Sin eso no sabes si el recibo de este mes ya lleva el IRPH nuevo o todavía el anterior.

El capital pendiente y los años que quedan. Con eso el simulador de hipoteca te dice qué cuota saldría si el índice baja, si amortizas o si alargas plazo.

Si no tienes esos tres datos, la conversación con el banco es teatro: ellos hablan de “ayudarte” y tú no puedes contrastar la cifra.

Qué pedir en la primera llamada (y qué no aceptar ahí)

Pide, por escrito o por la app del banco, una propuesta con: nueva cuota, duración, TAE resultante, comisiones y si el acuerdo incluye una renuncia a reclamar el IRPH u otras cláusulas. Esa última frase es el núcleo de muchos “alivios”.

Un recorte de 40 euros al mes a cambio de cerrar para siempre una reclamación por falta de transparencia puede ser un mal negocio. Calcula primero cuánto pagas de más con la calculadora IRPH vs Euríbor y luego mira la oferta.

No firmes en la oficina “para salir del paso”. Pide 48 horas. Lee en casa. Si el texto habla de novación, transacción o finiquito, no es un aplazamiento: es un contrato nuevo.

Carencia útil y carencia trampa

Una carencia corta (tres o seis meses) para cubrir un paro, una baja o una obra inesperada puede ser herramienta. Tiene sentido si hay fecha de reingreso de ingresos y si los intereses de esos meses no se capitalizan de forma opaca.

Una carencia larga que añade años, sube el diferencial o te ata a un seguro nuevo suele ser un crédito disfrazado de favor. Pregunta en voz alta: “¿cuánto habré pagado de más al final del préstamo?”. Si no saben contestarte, no es un favor: es un producto.

Compara la carencia con una amortización parcial pequeña. A veces conviene vender un coche o recortar un gasto y meter 2.000 euros a capital, no alargar el IRPH dos años más.

Impago: el reloj no es el de las redes

Un recibo devuelto no es un desahucio. Pero el segundo y el tercero activan protocolos internos. El banco puede ofrecer refinanciación, incluirte en ficheros si se cumplen los requisitos legales, o iniciar reclamación. El Código de Buenas Prácticas existe para determinados perfiles de vulnerabilidad; no es automático ni para todas las hipotecas.

Si crees que encajas en un código de protección, pregunta por el nombre exacto de la norma y los documentos (IRPF, certificado de empadronamiento, escritura). No aceptes un “ya te lo gestionamos” sin registro de entrada.

Paralelamente, el IRPH de tu contrato puede ser revisable en transparencia. Eso no paraliza solo el recibo de este mes, pero sí cambia la estrategia: no regales esa vía en un finiquito para ahorrarte dos cuotas.

Papeles que sí y firmas que no

  • Recibos de los últimos 12 meses y carta de la última revisión.
  • Escritura completa, no solo la primera hoja.
  • Simulación propia con el IRPH actual de IRPH.es.
  • Renuncia genérica a “acciones presentes y futuras” sobre el índice.
  • Seguro o tarjeta “porque si no no hay carencia”.
  • Cambio de titular o avalista nuevo sin asesoramiento.

Un orden que se puede ejecutar esta semana

Día 1: baja el PDF del último IRPH en IRPH BOE y anota el valor de tu mes de revisión. Día 2: mete capital, plazo y diferencial en el simulador. Día 3: escribe al banco pidiendo propuesta por escrito, sin firmar nada en ventanilla.

Si quieres contrastar cómo lo han hecho otros, el foro IRPH sirve para trámites y bancos, no como sentencia. Si el caso mezcla revolving, cláusula de vehículo o una escritura opaca, la caja de AMILCA ABOGADOS en la portada es un canal de consulta, no un atajo mágico.

Cierre útil: la cuota que no llega se atiende con números y con un papel que puedas releer. El IRPH se actualiza cada mes; tu firma, si cedes derechos, no se actualiza: se queda.

Comentarios

avatar
Luis · Martes, 24 Marzo 2009 | 01:50:33 AM · nº 681
Pues os cuento mi revision, yo tengo el IRPH y de pagar todo el año 2008 unos 600€ pasaré a pagar unos 680€ porque? no lo sé, solo sé que el IRPH me sube. Como lo oís de tener estar pagando al 5,45% paso a pagar un 6,25%. Me estoy pensando de pasarme al Euribor y más cuando dice el BCE(Banco Central Europeo) que pondrán los intereses al 0%. Que me aconsejais? porque estoy de una mala leche que no veas....
Responder
Juan · Las PanasG C · Domingo, 04 Nov. 2018 | 09:49:20 AM · resp. nº 681
Buenos días AL. La he mandado SMS al TSDE.pero no me da el visto bueno si puedes me indicas.
avatar
Didac · Lunes, 23 Marzo 2009 | 10:50:25 PM · nº 680
Animo a tod@s el IRPH sigue su tendencia bajista y cada mes ira cayendo hasta situarse entorno a euribor + 0,75. (por cierto) en caja madrid no me dejaron cambiar a euribor y eso que tengo una buena nomina, recibos domiciliados, tarjetas etc. en fin aguantar todo lo que podais. Yo tengo la revisión en Agosto y espero que almenos me queden en 700 euros, actualmente pago 1014. Espero que nunca mas se pongan al 6,34. esto no es vivir, es sobrevivir. animo!!!!!!!!!!
Responder
Juan · Las PanasG C · Sábado, 03 Nov. 2018 | 07:23:45 PM · resp. nº 680
Buenas tardes Al:perfecto el lunes lo mando llo:y si también tenemos suerte con TSDJ con los impuestos
avatar
avefenix · Lunes, 23 Marzo 2009 | 08:46:25 PM · nº 679
tengo una hipoteca con uci hace tres años la subida a sido descomunal de empezar pagando 1040 a estar pagando 1774 tenia dos letras pendientes con ellos (ahora tengo 4) me llamaron para proponerme un plan de pago yo pagaba una cuota todos los meses y la letra al corriente y aceptamos cual es mi sorpresa que cuando me ingresan el dinero de la nomina me hacen un barrido y me dejan la cuenta a cero .(en concepto de deuda vencida y no pagada)como quieren que haga frente a la letra si me quitan todo el dinero ? claro ahora debo 4 si me quitan el dinero como pago .me aplican el irph+ o,30 a si no hay quien viva. en mayo me revisan tengo la esperanza de que me baje por lo menos para sobrevivir .por que asi no tenemos vida solo miseria
Responder
Raúl de Valencia · VALENCIA · Viernes, 02 Nov. 2018 | 10:40:58 AM · resp. nº 679
Os adjunto el enlace desde el que he enviado mail al TJUE . En el asunto he indicado en mayúsculas IRPH. Hagamos presión , ésta es una vía más. En algún momento el Tribunal supremo español, asumirá como ya ha ocurrido en el pasado reciente con otros productos financieros , su falta total de protección a los consumidores de buena fe.
avatar
Vanesa · Lunes, 23 Marzo 2009 | 08:12:55 PM · nº 678
Hemos propuesto en la caixa que nos cambien de irph a euribor. Nos han dicho que este tipo de operaciones no las suelen aceptar pero que lo mirarán y nos dirán algo. ¿Alguien conoce a alguien que le hayan hecho el cambio?¿Cuanto nos puede costar? Mil gracias.
Responder
Alejandro · Las palmas · Viernes, 02 Nov. 2018 | 08:11:19 AM · resp. nº 678
Buenos días, en el foro página 3 o 4 depende los que vayan escribiendo lo tienes que amablemente el amigo Fernando de Sevilla lo ha puesto. Y que poner?
Pues lo que te salga de alma, sobre todo dejar constancia de la salud que nos está costando a todos y los múltiples suicidios, aunque los quieran ocultar
Un saludo


avatar
María · Lunes, 23 Marzo 2009 | 04:40:59 PM · nº 676
Hola AMIG@S necesito que alguien me oriente.En primer lugar veo q todo el mundo habla de que tiene su hipoteca IRPH+... o euribor+...y mas o menos haceis cálculos de lo que os puede subir/bajar la cuota en las revisiones. Pues bien,dónde tengo que mirar para saber mi referencia Irph+...?Mi pareja y yo firmamos con uci un préstamo de 306.000€,empezamos pagando 1.200€ y ya vamos por 1.700€.Hace 6 meses q estoy en paro y no nos llega para pagar,por lo q la solución q nos dan es estar un año pagando 1.000€ y luego volver a recalcular la cuota.Tenemos la próxima revisión en julio pero como no se que es lo q me aplican...no se si preparame para una bajada o para otro palo.Es esto una buena opción o hacemos de tripa corazón y aguantamos 4 meses hasta q nos revisen y ver si nos baja?Por favor agradeceía mucho q alguien me aconseje
GRACIAS
Responder
Kika · Mislata-Valencia · Miércoles, 31 Octubre 2018 | 04:24:24 PM · resp. nº 676
Yo también he cumplido, ya he enviado el correo al TJUE!!! A ver si entre todos hacemos algo de fuerza...
avatar
Tagleton · Lunes, 23 Marzo 2009 | 10:46:35 AM · nº 675
Para ba30: sin que esto sea una verdad absoluta, según las calculadoras de hipoteca, vendrías a pagar unos 125 euros menos al mes...sin duda,un respiro
Responder
pedro · galicia · Miércoles, 31 Octubre 2018 | 01:38:06 PM · resp. nº 675
hola Olga, si estás interesada en una reclamación administrativa gratuita puedes enviar una copia de tu hipoteca a normastecnicas@economistas.org
avatar
arturo · Lunes, 23 Marzo 2009 | 06:27:57 AM · nº 674
para aga
primero mira si te van aplicar el irph de febrero de 2009 o el de diciembre de 2008, aunque yo en tu caso no haria nada pues te que da muy poco que pagar.
Responder
Alejandro · Las palmas · Miércoles, 31 Octubre 2018 | 06:18:22 AM · resp. nº 674
Buenos días Isabel. No hace falta que todos pongamos lo mismo. Cada uno que ponga lo que siente en su interior, con sus palabras, que en definitiva, es la de todos nosotros. La rabia contenida de ver como una banca que compra a nuestros políticos se han hecho con el poder del gobierno e instituciones de nuestro país. De cómo todos ya no sabemos qué hacer, si perder la vivienda, si no pagar, el sentimiento es lo que vale y la indignación de sentirnos amargados, acosados y lo peor desinformados por unas leyes que procuran que siempre ganen los mismos. Sus amiguetes de la banca.
Un saludo Isabel
avatar
AGA · Domingo, 22 Marzo 2009 | 11:48:21 AM · nº 673
actualmente tengo la hipoteca abierta de la caixa (credito) y el diferencial que me aplican es el IRPH+0,25. LES HE SOLICITADO QUE ME CAMBIEN AL EURIBOR Y ME OFRECEN EURIBOR+1 % Y SI CAMBIO LA NOMINA, RECIBOS, SEGURO HOGAR... PODRIAN LLEGAR AL EURIBOR+0,75
TENIENDO EN CUENTA QUE LA REVISION ME TOCA EN JULIO 2009 Y QUE ME QUEDAN POR PAGAR 42250 € A 12 AÑOS CON UN 0,5 % DE GASTOS DE CANCELACION Y EN EL BARCLAYS ME OFRECEN EURIBOR+0,35 + VINCULACION DE SEGURO VIDA, HOGAR, NOMINAS, RECIBOS. SE HACEN CARGO DE LOS GASTOS DE NOTARIA Y REGISTRO. ALGUIEN ME PODRIA DECIR SI ME MERECE LA PENA CAMBIAR DE BANCO O ES MEJOR ACEPTAR LA OFERTA DE LA CAIXA. GRACIAS
Responder
Paco · Valencia · Martes, 30 Octubre 2018 | 06:59:15 PM · resp. nº 673
Hola Olga, no se nada sobre el irph sobre una vivienda de protección oficial, pero supongo que si se declara nulo por falta de transparencia el irph será igual para todos y tu caso sería incluido ,te dejo un video https://m.youtube.com/watch?v=oLSC4-1pKYg
Algo se podrá hacer
avatar
arturo · Domingo, 22 Marzo 2009 | 06:38:01 AM · nº 672
el irph es el euribor + el diferencial que meten los bancos,cajas o entidades. Cuando el euribor esta tan bajo los bancos...meten un diferencial alto hasta el 2 o 2,5 como están haciendo ahora, mientras el euribor este por debajo del 2%, el irph estará entre el 3 y 3,5%.
Luego el irph depende del euribor, el euribor depende del tipo de interes del dinero en la zona euro, el cual depende de la inflacion en dicha zona, que parece que por la crisis va a estar por debajo del 2% hasta 2011, por lo tanto el irph va a estar entre el 3 y el 3.5 durante este año y el proximo.
Responder
Kika · Mislata-Valencia · Martes, 30 Octubre 2018 | 06:09:51 PM · resp. nº 672
Hola Olga, si me pasas correo te mando datos de mi abogado en Valencia, yo estoy muy contenta con él, lo veo muy preparado y te puede informar.
avatar
juanjo · Sábado, 21 Marzo 2009 | 09:21:00 PM · nº 671
hola amigos del foro...llevo observando que el irph está bajando. No sé si sois expertos pero me gustaría saber si una vez el irph llega a su tope mínimo se podría mantener en ese nivel o por otro lado subirá hasta niveles del 6%. Podría ser que se mantuviese en un nivel de entre el 3 y el 3,5 por mucho tiempo o que bajase más?. Podría ser que toda esta crisis bancaria haga que el irph se mantenga en niveles "bajos"?. de qué depende de que el irph suba o baje?. Toy echo un lío. Gracias por adelantado.
Responder
olga · valencia · Martes, 30 Octubre 2018 | 01:33:13 PM · resp. nº 671
Hola Paco, soy Olga de Valencia, tengo tambien hipoteca IRPH pero es de VPo, las veces que he ido a algun abogado para este tema como es de VPO parece que no les interese o que no puedan hacer mucho.

Tu que estas mas puesto en este tema me podrias orientar o si eres de Valencia decirme a quien me puedo dirigir para que estudie mi caso?

Gracias

Mostrando 5271–5280 de 5754 comentarios · Página 528 de 576

Dejar comentario

Visitas: 4.500